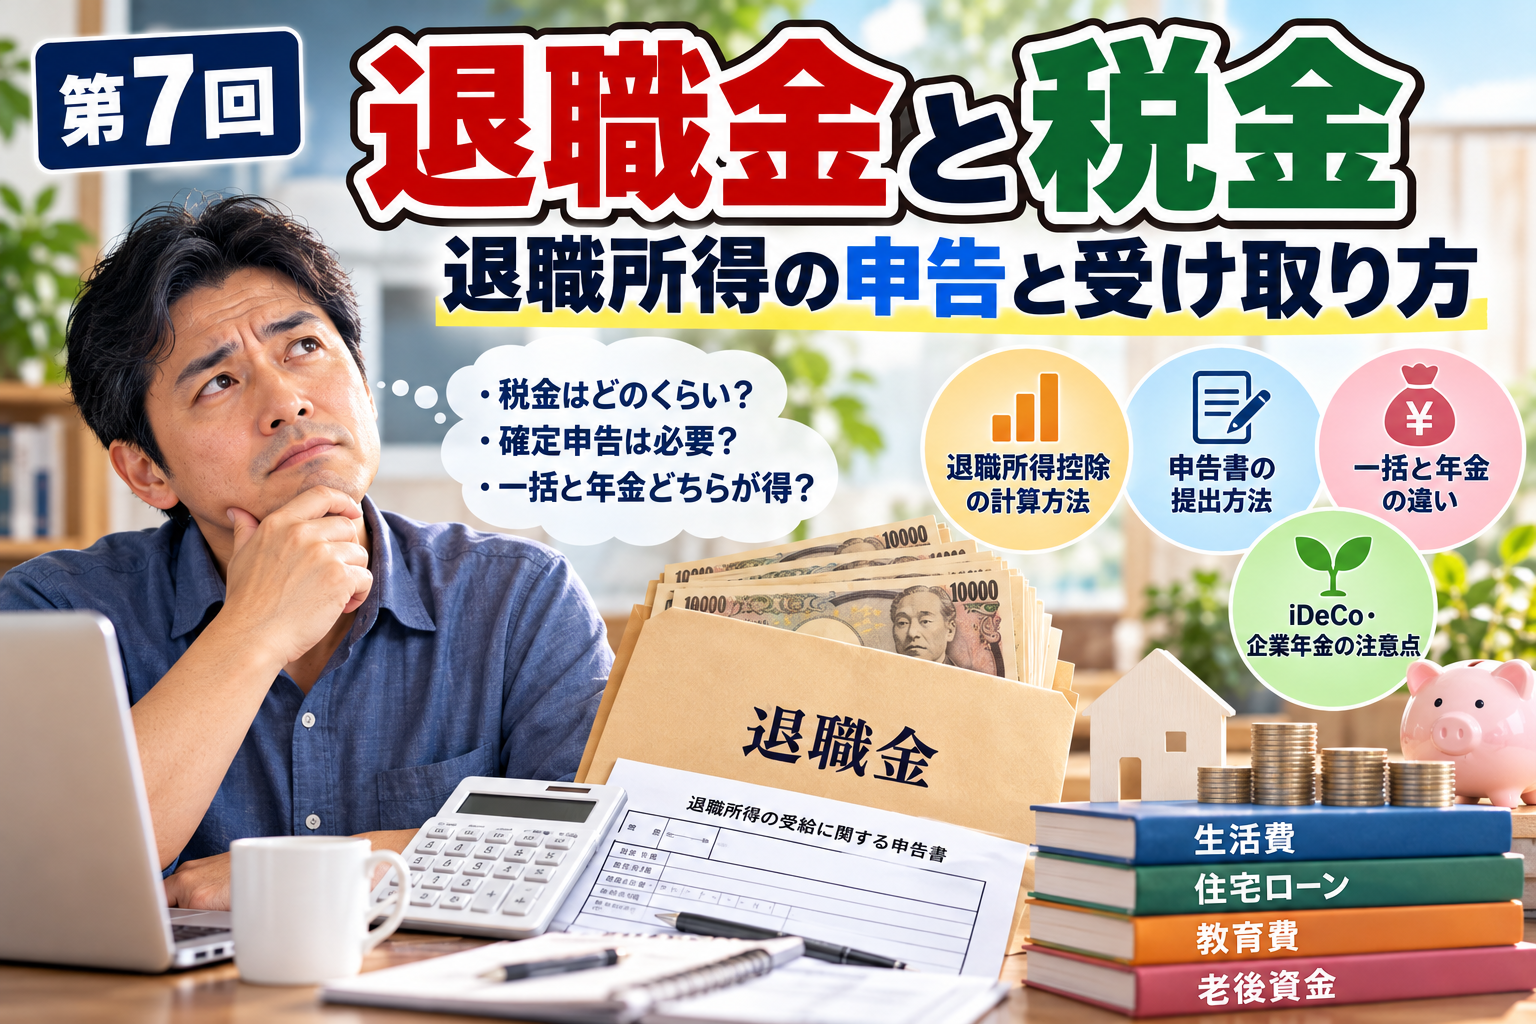
退職金にはどのくらい税金がかかる?
退職所得控除の計算方法、退職所得の受給に関する申告書、
確定申告が必要なケースを解説。
一括受取と年金受取の違いや、
2026年からの企業型DC・iDeCoの税制変更、
退職後のお金の管理方法も紹介します。
「会社を辞めたら、退職金にはどのくらい税金がかかるのだろう?」
「退職金を受け取るとき、確定申告は必要なの?」
「一括でもらうのと、年金として受け取るのでは、どちらが得なのだろう?」
退職を考え始めた40代・50代の会社員にとって、
退職金はその後の生活を支える大切なお金です。
転職活動中の生活費、住宅ローン、子どもの教育費、
老後の備えなど、使い道を考えている人も多いでしょう。
しかし、退職金には税金がかかる場合があります。
しかも、退職金の税金は、毎月の給料にかかる税金とは計算方法が異なります。
退職所得控除という仕組みがあり、
勤続年数によっては税負担が大きく軽減されることもあります。
一方、必要な申告書を提出しなかったり、
企業年金やiDeCoとの受け取り時期を確認しなかったりすると、
思わぬ手続きや税負担が生じる場合があります。
今回は、退職金の税金の仕組みから、
受け取り方、申告書の提出、退職後の生活費の考え方まで解説します。
※この記事は2026年10月時点の制度に基づく一般的な解説です。
具体的な税額は、勤続年数、退職理由、受給履歴、
勤務先の制度などによって異なります。
退職金とは?必ず受け取れるお金なの?
退職金は会社によって制度が異なる
まず知っておきたいのは、
すべての会社に退職金制度があるわけではないということです。
退職金の支給は、法律によってすべての企業に
一律に義務づけられているものではありません。
ただし、就業規則や退職金規程、
労働契約などで支給条件が定められている場合には、
その内容に従って支給されます。
退職前に確認したいのは、次のような項目です。
- 自分の会社に退職金制度があるか
- 自己都合退職と会社都合退職で支給額が違うか
- 勤続何年以上で支給対象になるか
- 退職後いつ支払われるか
- 退職一時金と企業年金の両方があるか
- 受け取り方法を選択できるか
特に、自己都合退職では、
会社都合退職と比べて支給額が少なくなる規程を設けている企業もあります。
退職を決断する前に、就業規則や退職金規程を確認しておきましょう。
退職金にかかる税金は給料とどう違う?
退職金には特別な税金の計算方法がある
退職金は、長年の勤務に対する報償や退職後の生活保障という性格を持っています。
そのため、一定の退職一時金は「退職所得」として扱われ、
給与所得とは区別して課税されます。
退職所得には、主に次のような特徴があります。
- 勤続年数に応じた退職所得控除がある
- 原則として控除後の金額の2分の1を課税対象にする
- 給与などとは分けて税額を計算する分離課税が適用される
ただし、勤続5年以下の一定の退職金や役員退職金には例外があります。
また、所得税だけでなく、住民税についても確認が必要です。
退職金のすべてに税金がかかるわけではない
例えば、退職金を1,000万円受け取ったからといって、
その1,000万円すべてに所得税がかかるわけではありません。
まず退職所得控除を差し引き、
原則として残った金額の半分を課税退職所得として計算します。
退職金が退職所得控除の範囲内であれば、
通常の退職一時金について所得税・住民税がかからないケースもあります。
退職所得控除はいくら?勤続年数で変わる計算方法
退職所得控除は、勤続年数に応じて計算されます。
退職所得控除の計算式
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数 |
| 20年超 | 800万円 + 70万円 ×(勤続年数-20年) |
※計算結果が80万円未満の場合は80万円。
障害者になったことが直接の原因で退職した場合には、
控除額が100万円加算される特例があります。
勤続年数に1年未満の端数がある場合は、原則として切り上げて計算します。
例えば、勤続19年3か月なら20年として計算します。
勤続年数別の退職所得控除額
| 勤続年数 | 控除額 |
|---|---|
| 5年 | 200万円 |
| 10年 | 400万円 |
| 15年 | 600万円 |
| 20年 | 800万円 |
| 25年 | 1,150万円 |
| 30年 | 1,500万円 |
| 35年 | 1,850万円 |
| 40年 | 2,200万円 |
この表からも分かるように、
勤続年数が長いほど控除額が大きくなる仕組みです。
ただし、過去に別の退職金を受け取っていた場合などには、
控除額の調整が必要になることがあります。
退職金の税金を実際に計算してみよう
ここでは、一般的な退職一時金を受け取る会社員の例で考えます。
ケース① 勤続25年・退職金1,000万円
退職所得控除額は、
800万円 + 70万円 ×(25年-20年)
=1,150万円
となります。
退職金1,000万円は、控除額1,150万円以内です。
したがって、この例では課税退職所得は0円となります。
所得税・住民税の退職所得に対する税額は、原則として0円です。
ケース② 勤続30年・退職金2,000万円
退職所得控除額は、
800万円 + 70万円 ×(30年-20年)
=1,500万円
です。
課税退職所得は、
(2,000万円-1,500万円)÷2
=250万円
となります。
この250万円に対して所得税の税率を適用します。
2026年分の所得税の速算表では、
250万円に対する税率は10%、控除額は97,500円です。
所得税額は、
250万円 × 10%-97,500円
=152,500円
となります。
さらに復興特別所得税を加えると、
所得税等は155,702円程度です。
退職所得に対する住民税は、
標準税率の合計10%で計算すると25万円です。
したがって、税額の合計は約40万5,700円、
税引後の受取額は約1,959万4,300円となります。
※一般的な退職一時金で、
ほかの退職給付との重複調整などがない場合の概算です。
実際の源泉徴収税額には端数処理などが適用されます。
退職金2,000万円でも全額に税金がかかるわけではない
この例では、退職金2,000万円に対して、
所得税・住民税を合わせた税負担は約40万円です。
退職所得控除と2分の1課税によって、
課税対象となる金額が抑えられていることが分かります。
退職所得の受給に関する申告書とは?
退職金を受け取る前に提出する大切な書類
退職金を受け取る際には、通常、勤務先などに
「退職所得の受給に関する申告書」を提出します。
この申告書は、
退職所得控除などを反映した源泉徴収税額を計算するための書類です。
一般的には、会社の人事・総務担当者から案内があります。
提出先は税務署ではなく、退職金の支払者です。
申告書を提出した場合
申告書を提出すると、
退職金の支払者が退職所得控除などを反映して税額を計算します。
そして、必要な税金を源泉徴収したうえで退職金が支払われます。
通常は、この源泉徴収で所得税等の課税関係が終了するため、
退職金だけを理由に確定申告する必要はありません。
申告書を提出しなかった場合
申告書を提出していない場合、
原則として退職金の支払額に対して20.42%の所得税等が源泉徴収されます。
例えば、退職金1,000万円なら、
所得税等として204万2,000円が源泉徴収される計算です。
本来の退職所得控除を反映した税額より多く源泉徴収されることがあります。
この場合は、確定申告によって精算します。
退職金を受け取る前に、申告書の提出状況を必ず確認しましょう。
退職金を受け取ったら確定申告は必要?
原則として確定申告は不要
勤務先などに「退職所得の受給に関する申告書」を提出し、
適切に源泉徴収されていれば、
通常は退職所得について確定申告する必要はありません。
ただし、次のような場合は確認が必要です。
- 退職所得の受給に関する申告書を提出していない
- 医療費控除や寄附金控除などのために確定申告をする
- 複数の勤務先や企業年金から退職一時金を受け取る
- 退職後に給与所得や事業所得などがあり、申告が必要になる
- 外国企業から受け取った退職金など、
源泉徴収されていない退職所得がある
特に注意したいのは、
医療費控除などを受けるために確定申告書を提出する場合です。
この場合は、源泉徴収済みの退職所得についても、
申告書に記載する必要があります。
退職所得の源泉徴収票を保管する
退職金を受け取ったら、
「退職所得の源泉徴収票・特別徴収票」を確認しましょう。
支給額や勤続年数、退職所得控除額、
源泉徴収税額などが記載されています。
後から確定申告をするときや、
別の退職給付を受け取る際に必要になることがあります。
受け取ったら、
ほかの退職関係書類と一緒に保管しておきましょう。
退職金は一括受取と年金受取のどちらが得?
退職金や企業年金には、制度によって、
一時金で受け取る方法と、年金として分割して受け取る方法があります。
ただし、すべての会社で自由に選べるわけではありません。
一括で受け取る場合
退職一時金として受け取る場合は、
原則として退職所得として課税されます。
メリットは、まとまった資金を確保できることです。
住宅ローンの返済や転職期間中の生活費、
老後資金の準備などに利用できます。
一方、まとまったお金が手元に入るため、
使いすぎや運用判断の失敗には注意が必要です。
年金形式で受け取る場合
企業年金などを年金形式で受け取る場合、
一般に公的年金等に係る雑所得として扱われます。
年金形式のメリットは、一定期間にわたって収入を受け取れることです。
ただし、ほかの公的年金や所得との関係で、
所得税・住民税や社会保険料に影響する場合があります。
一括受取と年金受取の比較
| 比較項目 | 一括受取 | 年金受取 |
|---|---|---|
| 受け取り方 | まとまった金額 | 定期的に分割 |
| 主な所得区分 | 退職所得 | 公的年金等に係る雑所得 |
| 主な控除 | 退職所得控除 | 公的年金等控除 |
| メリット | まとまった資金を確保できる | 定期収入を得られる |
| 注意点 | 使いすぎ・資金管理 | ほかの所得や社会保険料への影響 |
| 向いている例 | まとまった支出がある人 | 継続的な生活費を重視する人 |
どちらが得になるかは、年齢、退職金の額、ほかの年金収入、家族構成、健康状態などによって異なります。
税金だけでなく、受給総額や受給期間、資金の必要性も含めて比較しましょう。
企業型DC・iDeCoの受け取りには注意
退職金と併せて確認したいのが、
企業型DCやiDeCoなどの確定拠出年金です。
これらの老齢給付金を一時金で受け取る場合、
原則として退職所得として扱われます。
しかし、
会社の退職金と確定拠出年金の一時金を別々の年に受け取れば、
退職所得控除をそれぞれ満額使えるとは限りません。
2026年からの重要な変更点
2026年1月1日以後に確定拠出年金の老齢一時金を受け取り、
その後、一定期間内に会社の退職金などを受け取る場合、
退職所得控除の重複調整の対象となる期間が拡大されました。
具体的には、
後から会社の退職金などを受け取る年の前年以前9年以内に、
2026年以後に受給した確定拠出年金の老齢一時金がある場合、
勤続期間などの重複調整が必要になることがあります。
一方、会社の退職金を先に受け取り、
後から確定拠出年金の老齢一時金を受け取る場合には、
原則として前年以前19年以内の退職金との調整が問題になります。
受け取る順番によって適用されるルールが異なるため、
単純に数年間ずらせば必ず節税できるわけではありません。
特に50代で退職し、
60代でiDeCoを受け取る予定の人は、事前に確認しておきましょう。
勤続5年以下で退職する人は税金の計算に注意
退職所得は原則として2分の1課税が適用されますが、
例外があります。
勤続年数が5年以下の一般従業員が受け取る一定の退職金では、
退職金から退職所得控除を差し引いた残額のうち、
300万円を超える部分には2分の1課税が適用されません。
また、役員等としての勤続年数が5年以下の一定の役員退職金では、
2分の1課税が適用されない場合があります。
転職回数が多い人や、短期間で高額な退職金を受け取る人は、
通常の計算式だけで判断しないことが大切です。
退職金を受け取る前に確認したい7つのチェックリスト
退職金の受け取りで後悔しないために、
退職前から準備しておきましょう。
- 退職金制度と支給条件を確認した
- 自己都合退職と会社都合退職の支給額の違いを確認した
- 勤続年数と退職所得控除額を確認した
- 退職所得の受給に関する申告書の提出方法を確認した
- 退職金の支払時期を確認した
- 企業年金・企業型DC・iDeCoの有無と受給履歴を確認した
- 退職後の生活費と税金・社会保険料の支払いを見積もった
退職金が入金されるまでには、会社の規程によって一定の期間がかかる場合があります。
退職後すぐに生活費として使えるとは限らないため、預貯金なども確認しておきましょう。
退職金を受け取った後のお金の使い方
退職金は、長年働いてきたことによって得られる大切な資金です。
しかし、まとまったお金が入ると、
つい大きな買い物や投資に使いたくなることもあります。
退職後の生活を考えるなら、
まずは次の3つに分けて考える方法があります。
当面の生活費
次の仕事が決まっていない場合は、
毎月の生活費が必要になります。
家賃や住宅ローン、食費、光熱費、通信費、
教育費などを確認しましょう。
税金と社会保険料
退職後は、国民健康保険や国民年金、
住民税などの支払いが必要になる場合があります。
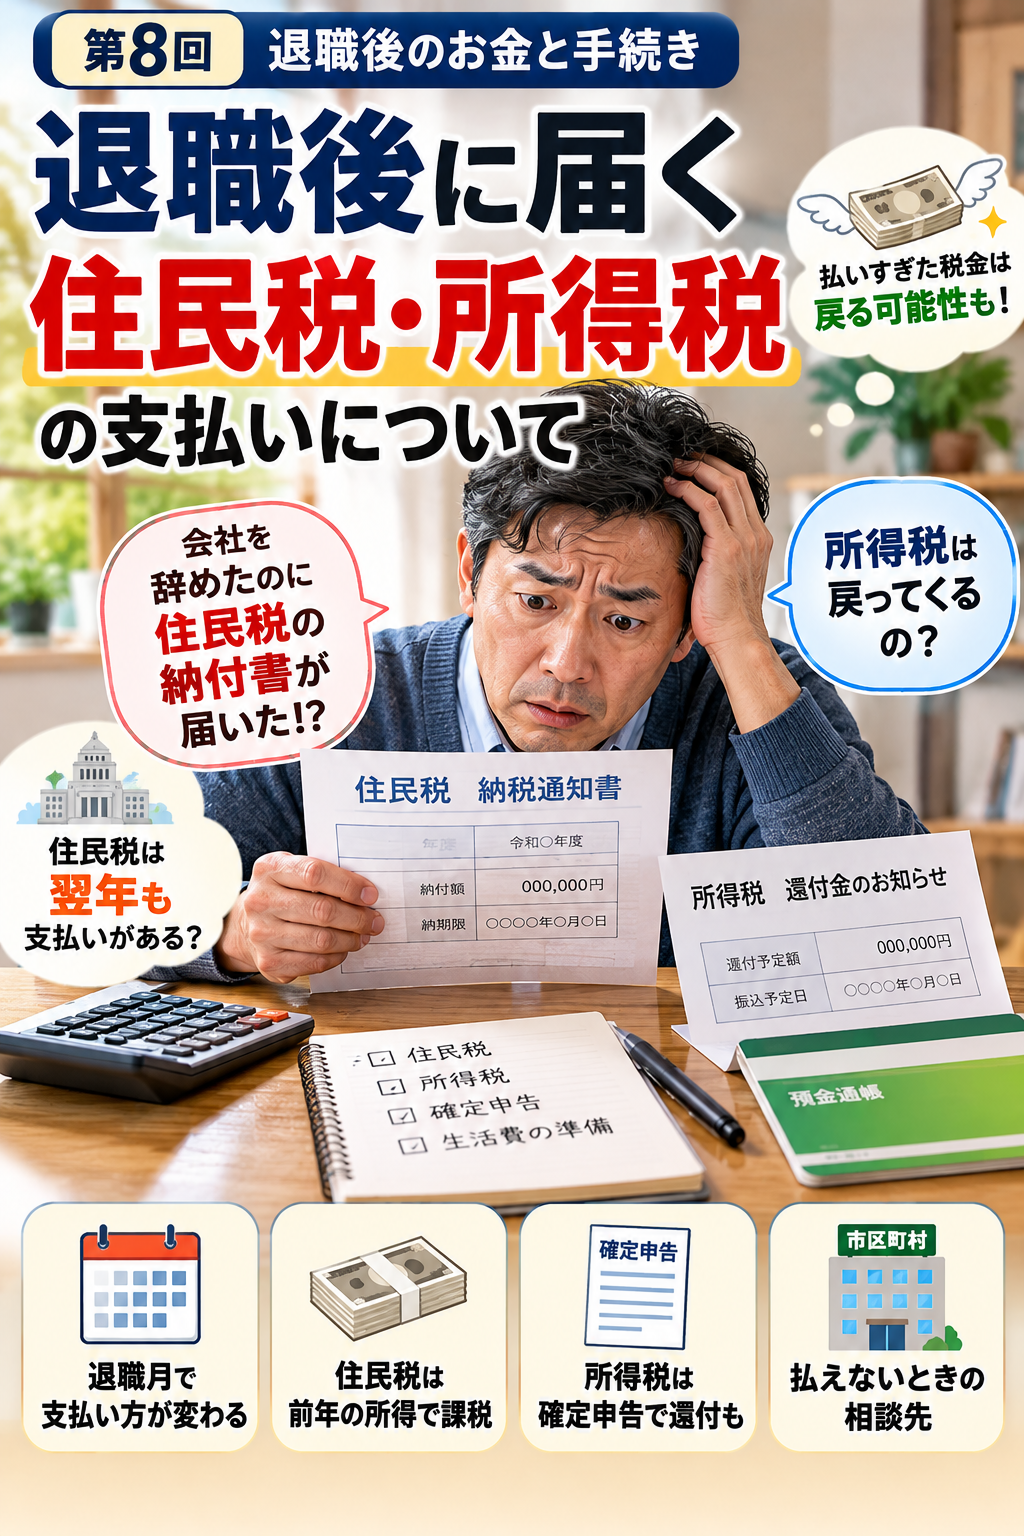
特に住民税は前年の所得をもとに計算されるため、
退職して収入が減っても支払いが続くことがあります。
退職金そのものに対する住民税は通常、
退職金の支払い時に特別徴収されますが、
前年の給与所得などに対する住民税とは別に考える必要があります。
将来のための資金
老後の生活費、医療費、住宅の修繕費など、
将来必要になるお金も考えておきましょう。
退職金をすぐに全額投資へ回すのではなく、
生活防衛資金を確保したうえで、
資産運用の必要性やリスクを検討することが大切です。
よくある質問
Q1.自己都合退職でも退職所得控除は使えますか?
はい。自己都合退職であっても、
退職所得に該当する退職金には原則として退職所得控除が適用されます。
ただし、会社の退職金規程によって支給額が異なることがあります。
Q2.退職金を受け取ると翌年の住民税が高くなりますか?
通常の退職一時金に対する住民税は、
ほかの所得とは分けて退職金の支払い時に課税されます。
そのため、退職金がそのまま
翌年度の給与所得などに対する住民税の計算に
加算されるわけではありません。
ただし、退職した翌年度には、
前年の給与所得などに基づく住民税の支払いが発生することがあります。
Q3.退職金を受け取った年に医療費控除を申告できますか?
はい。医療費控除などの要件を満たしていれば、
確定申告で適用を受けられます。
ただし、確定申告書を提出する場合は、
源泉徴収済みの退職所得も申告書に記載する必要があります。
Q4.退職金はいつ振り込まれますか?
退職金の支払時期は、会社の退職金規程や制度によって異なります。
退職日から一定期間後に支払われる会社もあります。
退職前に人事・総務担当者へ確認しましょう。
Q5.退職代行を使った場合でも退職金は受け取れますか?
退職代行を利用したという理由だけで、
退職金を当然に失うわけではありません。
退職金の支給条件を満たしているかどうかが重要です。
就業規則や退職金規程を確認し、
支給対象であるにもかかわらず支払われない場合は、
労働基準監督署や弁護士などへの相談を検討しましょう。
まとめ
|退職金は
「いくらもらえるか」
だけでなく
「いくら残るか」
が大切
退職金は、退職後の生活を支える重要な資金です。
しかし、支給額だけを見て安心するのではなく、
税金や社会保険料、生活費なども含めて考える必要があります。
今回、特に覚えておきたいのは次の5つです。
- 退職金には勤続年数に応じた退職所得控除がある
- 一般的な退職一時金では、控除後の金額の2分の1が課税対象になる
- 「退職所得の受給に関する申告書」は受け取り前に提出する
- 一括受取と年金受取では税金の扱いが異なる
- 企業型DC・iDeCoとの受給時期には注意が必要
退職は人生の大きな転機です。
仕事を辞めることがゴールではありません。
その後の生活は続いていきます。
だからこそ、退職金の仕組みを理解し、
自分と家族の生活を守るために準備することが大切です。
退職金は、これまで働いてきた時間の積み重ねです。
焦って使い道を決めるのではなく、必要な手続きを確認し、
将来を見据えて大切に活用していきましょう。
退職代行ラボでは、
これからも退職前後に必要なお金と手続きについて、
わかりやすく紹介していきます。
コメント