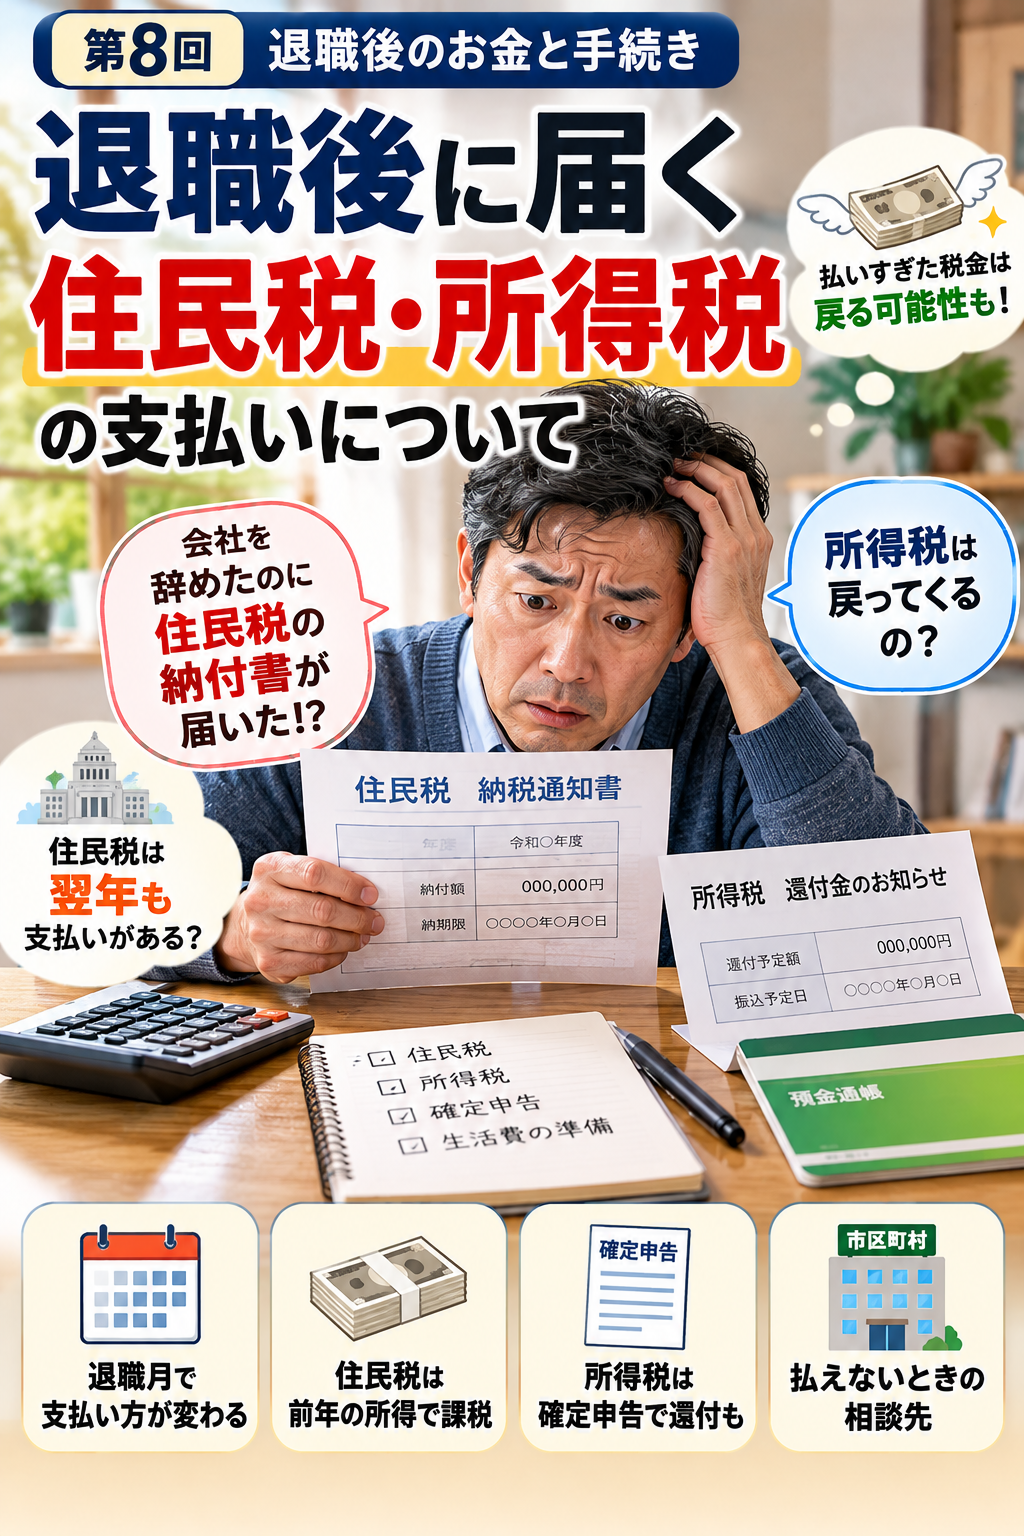
退職後に住民税の納付書が届くのはなぜ?
住民税と所得税の違い、退職月による一括徴収、翌年度の税金、
確定申告による還付を解説。支払いが難しい場合の相談先や、
40代・50代が退職前に準備したい納税資金も紹介します。
「会社を辞めたのに、住民税の納付書が届いた!」
「収入がなくなったのに、どうして税金を払わなければならないの?」
「所得税は退職後も支払うの? それとも戻ってくる?」
退職後、こんな疑問を持つ人は少なくありません。
会社員のときは、住民税も所得税も給料から天引きされていたため、
税金の支払いを意識する機会はあまりなかったかもしれません。
しかし、会社を退職すると状況が変わります。
特に注意したいのが、
住民税は前年の所得をもとに計算されるという仕組みです。
退職して収入がなくなっても、前年に一定の所得があれば、
翌年度に住民税の支払いが発生する場合があります。
一方、所得税はその年の所得をもとに計算されるため、
退職後に確定申告をすると、払い過ぎた税金が戻ってくるケースもあります。
今回は、退職後に届く住民税の納付書、所得税の精算方法、
退職する時期による違い、支払いが難しい場合の相談先まで詳しく解説します。
40代・50代で退職を考えている人は、
退職後の生活費と一緒に税金の準備も進めておきましょう。
※この記事は2026年10月時点の制度をもとに作成しています。
実際の税額や手続きは、所得、控除、退職時期、
自治体などによって異なります。
退職すると税金はどうなる?住民税と所得税の違い
最初に理解しておきたいのが、住民税と所得税では、
税金を計算する仕組みと支払う時期が違うことです。
| 比較項目 | 住民税 | 所得税 |
|---|---|---|
| 課税するところ | 都道府県・市区町村 | 国 |
| 基本となる所得 | 前年1月~12月の所得 | その年1月~12月の所得 |
| 会社員の納付方法 | 原則、給与から天引き | 給与から源泉徴収 |
| 退職後 | 納付書などで自分で支払う場合がある | 年末調整や確定申告で精算 |
| 注意点 | 無収入になっても翌年度に課税される場合がある | 払い過ぎた税金が還付される場合がある |
住民税は「後から支払う税金」
住民税は、原則として前年の所得に基づいて計算されます。
例えば、2026年中に働いて得た給与所得などは、
2027年度の住民税に反映されます。
そのため、2026年12月に退職して2027年は働いていなくても、
2027年度の住民税が発生する場合があります。
所得税は「その年の所得にかかる税金」
所得税は、1月1日から12月31日までの所得に対して計算されます。
会社員は毎月の給料から概算の所得税が差し引かれ、
通常は年末調整で精算されます。
退職して年末調整を受けられなかった場合には、
確定申告によって精算することがあります。
なぜ退職後に住民税の納付書が届くの?
給料からの天引きが止まるから
会社員の場合、住民税は通常、
毎年6月から翌年5月までの12回に分けて給料から差し引かれます。
この方法を「特別徴収」といいます。
しかし、退職すると給料の支払いがなくなるため、
会社が住民税を天引きできなくなります。
そこで、未納となっている住民税を
自分で支払う「普通徴収」に切り替えることがあります。
普通徴収になると、市区町村から納税通知書や納付書が届きます。
納付書が届いたら確認したいこと
納付書を受け取ったら、次の項目を確認しましょう。
- 何年度の住民税なのか
- 年税額と今回の納付額はいくらか
- 納期限はいつか
- すでに給与から差し引かれた金額は反映されているか
- 口座振替などの納付方法が利用できるか
住民税の納付書が届いたからといって、必ずしも二重請求とは限りません。
退職前に天引きされていた年度の残額なのか、
退職した翌年度に新しく課税された税金なのかを確認することが大切です。
退職する月によって住民税の支払い方が変わる
住民税の支払い方法は、退職する時期によって異なります。
6月~12月に退職する場合
原則として、給与から差し引けなくなった住民税の残額は、
普通徴収に切り替わります。
例えば10月に退職した場合、
11月から翌年5月までの住民税が残っていることがあります。
この残額を、市区町村から届く納付書などで支払います。
本人が希望すれば、
最後の給与や退職金からまとめて差し引いてもらう方法もあります。
1月~4月に退職する場合
原則として、5月までの住民税の残額を、
最後の給与や退職金などから一括徴収します。
例えば3月に退職すると、
通常なら4月と5月に天引きされる予定だった住民税も、
最後の給与などからまとめて差し引かれることがあります。
そのため、最後の給与の手取り額が想像以上に少なくなる場合があります。
ただし、給与や退職金などから差し引けない場合は、
普通徴収に切り替わることがあります。
5月に退職する場合
通常は5月分の住民税を給与から差し引いて、
その年度の特別徴収が終了します。
ただし、退職する年の所得に対する翌年度の住民税は、
別途発生する可能性があります。
退職月別の早見表
| 退職時期 | 原則的な扱い |
|---|---|
| 6月~12月 | 残額を普通徴収に切り替え。希望による一括徴収も可能 |
| 1月~4月 | 残額を一括徴収。差し引けない場合などは普通徴収 |
| 5月 | 通常は5月分の天引きで当年度分が終了 |
※再就職先で特別徴収を継続できる場合などは、取り扱いが異なります。
具体例|年収600万円の会社員が退職したら?
ここでは、45歳の会社員を例に考えてみましょう。
モデルケース
- 年齢:45歳
- 家族:妻と子ども2人
- 退職前の年収:600万円
- 退職月:2026年10月
- 退職後:しばらく求職活動をする予定
この人の住民税が仮に年間24万円だったとします。
※24万円は説明用の仮定です。
実際の住民税額は、
所得控除や扶養状況などによって変わります。
2026年度の住民税
2026年度の住民税は、2025年中の所得をもとに計算されています。
仮に毎月2万円が給与から差し引かれていた場合、
6月から10月までの5か月で10万円を納めたことになります。
残りは14万円です。
この14万円については、退職時に一括徴収しなければ、
普通徴収で支払うことになります。
2027年度の住民税
ここが重要です。
2027年度の住民税は、2026年1月から12月までの所得をもとに計算されます。
2026年10月まで働いていたのであれば、
その間の給与所得などに応じて、
2027年度も住民税が発生する可能性があります。
つまり、退職した直後の住民税だけでなく、
翌年度の住民税も考えておく必要があるのです。
退職時に残りの住民税を一括で納めても、
翌年度の住民税まで支払ったことにはなりません。
退職後の所得税はどうなる?
住民税と違い、所得税は退職後に払い過ぎた分が戻ってくる場合があります。
毎月の所得税は概算で天引きされている
会社員の所得税は、毎月の給与から源泉徴収されています。
しかし、この金額は年間の税額を見込んで差し引かれたものです。
そのため、実際の年間所得や各種控除によって、税金の過不足が生じます。
通常は年末調整で精算しますが、
年の途中で退職して再就職しなかった場合は、
年末調整を受けられないことがあります。
確定申告で税金が戻る場合がある
例えば、2026年8月に退職し、その後は再就職せず、
ほかの課税所得も少なかった人を考えてみましょう。
退職前の給与から差し引かれていた所得税が、
年間所得に対する正しい税額より多ければ、
確定申告によって還付を受けられる可能性があります。
ただし、必ず税金が戻るわけではありません。
退職後の収入や控除の状況によっては、追加の納税が必要になることもあります。
退職後に確定申告が必要な人・確認したい人
退職した人全員が確定申告をしなければならないわけではありません。
状況に応じて判断しましょう。
ケース① 年の途中で退職し、その年は再就職しなかった
年末調整を受けていない場合、所得税を払い過ぎている可能性があります。
還付申告を検討しましょう。
ケース② 退職した年に再就職した
原則として、再就職先で前職の給与を含めて年末調整を受けることができます。
その際、前の勤務先から交付された給与所得の源泉徴収票が必要です。
ケース③ 副業や事業所得などがある
給与以外の所得がある場合、所得金額や条件によって確定申告が必要になることがあります。
退職後にフリーランスとして働き始めた人などは、特に確認が必要です。
ケース④ 医療費控除などを利用したい
一定の条件を満たす医療費控除や寄附金控除などを受けるために、確定申告をすることがあります。
ふるさと納税のワンストップ特例を利用していた人が確定申告をする場合は、寄附金控除も申告書に含める必要があります。
ケース⑤ 退職金を受け取った
退職金は、原則として給与とは別の退職所得として計算されます。
「退職所得の受給に関する申告書」を勤務先に提出し、適切に源泉徴収されている場合、退職金については通常、確定申告が不要です。
ただし、申告書を提出していない場合や、複数の退職給付を受け取る場合などは確認が必要です。
詳しくは、第7回「退職金と税金|退職所得の申告と受け取り方」で解説しています。
確定申告はいつ、どうやって行う?
所得税の確定申告は、原則として翌年の2月16日から3月15日までが申告期間です。
期限が土日祝日などに当たる場合は、翌開庁日になります。
ただし、税金の還付を受けるための還付申告は、通常、その年の翌年1月1日から5年間提出できます。
準備しておきたいもの
- 給与所得の源泉徴収票
- マイナンバーカードなど本人確認に必要なもの
- 社会保険料や生命保険料などの控除関係書類
- 医療費控除などを受ける場合の必要資料
- 還付金の振込先口座情報
- 副業などがある場合は収入・経費の記録
確定申告書は、国税庁の「確定申告書等作成コーナー」で作成できます。
マイナンバーカードなどの条件が整っていれば、e-Taxでオンライン提出することも可能です。
退職後に住民税が払えないときはどうする?
退職後は、収入が減少したり、失業保険の受給開始まで時間がかかったりすることがあります。
そんなとき、住民税の納付書が届くと大きな負担に感じるでしょう。
まずは市区町村の税務担当窓口に相談する
住民税を納期限までに支払うことが難しい場合は、放置せず、自治体に相談しましょう。
事情によっては、納税の猶予や分割納付について相談できる場合があります。
ただし、分割納付が認められるか、延滞金がどう扱われるかなどは、状況や制度によって異なります。
減免制度を確認する
自治体によっては、失業、所得の大幅な減少、災害などの事情に応じた住民税の減免制度があります。
ただし、退職すれば必ず減免されるわけではありません。
自己都合退職か会社都合退職か、前年所得、資産状況などによって、対象になるかが変わる場合があります。
申請期限が定められていることもあるため、早めに確認しましょう。
納付書を放置しないことが大切
納期限を過ぎると、延滞金が発生したり、督促などの手続きが進んだりする場合があります。
「収入がないから支払えない」と一人で抱え込まず、自治体に事情を説明することが大切です。
退職前に準備しておきたい税金のお金
退職後の生活費を考えるとき、家賃や住宅ローン、食費、光熱費などを計算する人は多いでしょう。
しかし、税金や社会保険料を忘れてしまうケースがあります。
退職後に備えたい主な支出
| 支出項目 | 確認すること |
|---|---|
| 住民税 | 退職時の残額と翌年度の見込額 |
| 所得税 | 年末調整・確定申告の必要性 |
| 健康保険 | 任意継続・国民健康保険・家族の扶養 |
| 年金 | 国民年金への切り替えと保険料 |
| 生活費 | 食費、住居費、光熱費、教育費など |
| その他 | 住宅ローン、借入金、車の維持費など |
税金のために別の資金を確保する
例えば、退職後の生活費が毎月25万円必要だとします。
6か月分の生活費は150万円です。
しかし、この150万円だけでは、
住民税や健康保険料などの支払いに対応できない可能性があります。
そのため、生活費とは別に、
退職後に発生する税金・社会保険料を試算しておくことが重要です。
退職前に勤務先から住民税の残額を確認し、
翌年度の見込額について自治体に相談しておくと、
資金計画を立てやすくなります。
退職後の税金に関するよくある質問
Q1.退職して無職になれば住民税はゼロになりますか?
いいえ。住民税は原則として前年の所得に基づいて課税されるため、
退職後に無収入でも支払いが発生する場合があります。
Q2.退職時に住民税を一括で払ったのに、翌年また納付書が届きました。二重払いですか?
必ずしも二重払いではありません。
退職時に支払ったのは当年度の残額で、
翌年届いた納付書は別の年度の住民税である可能性があります。
納税通知書に記載された年度を確認しましょう。
Q3.退職後の失業保険にも所得税や住民税がかかりますか?
雇用保険の基本手当などの失業等給付は、原則として非課税です。
ただし、失業給付が非課税でも、
退職前の所得に対する住民税の支払いは別途発生することがあります。
Q4.退職後、再就職したら住民税はまた給与天引きになりますか?
再就職先で手続きを行うことで、
普通徴収から特別徴収に変更できる場合があります。
ただし、納期限が過ぎた分などは切り替えできない場合があるため、
勤務先と自治体に確認してください。
Q5.退職後の所得税は必ず確定申告しなければなりませんか?
いいえ。年末調整の状況や所得の種類などによって異なります。
年の途中で退職し、再就職していない人は、
還付申告によって所得税が戻る可能性があるため、
確認してみましょう。
まとめ|退職後の税金は「いつ・いくら払うか」を知っておこう
退職後の住民税・所得税で重要なのは、次の5つです。
- 住民税は前年の所得に基づいて課税される
- 退職すると住民税の納付方法が変わる場合がある
- 退職する月によって住民税の一括徴収の扱いが異なる
- 所得税は確定申告で還付を受けられる場合がある
- 支払いが難しい場合は、早めに自治体へ相談する
退職を決めるときは、仕事を辞めることだけでなく、
辞めた後の生活を考える必要があります。
特に40代・50代では、住宅ローンや教育費、家族の生活費など、
さまざまな支出があります。
退職後に慌てないためにも、
税金や社会保険料の負担を事前に確認しておきましょう。
退職はゴールではありません。
その後の生活を安心して続けるための準備が大切です。
退職代行ラボでは、退職前の判断から退職後の手続きまで、
生活を守るための情報をわかりやすく紹介しています。
コメント