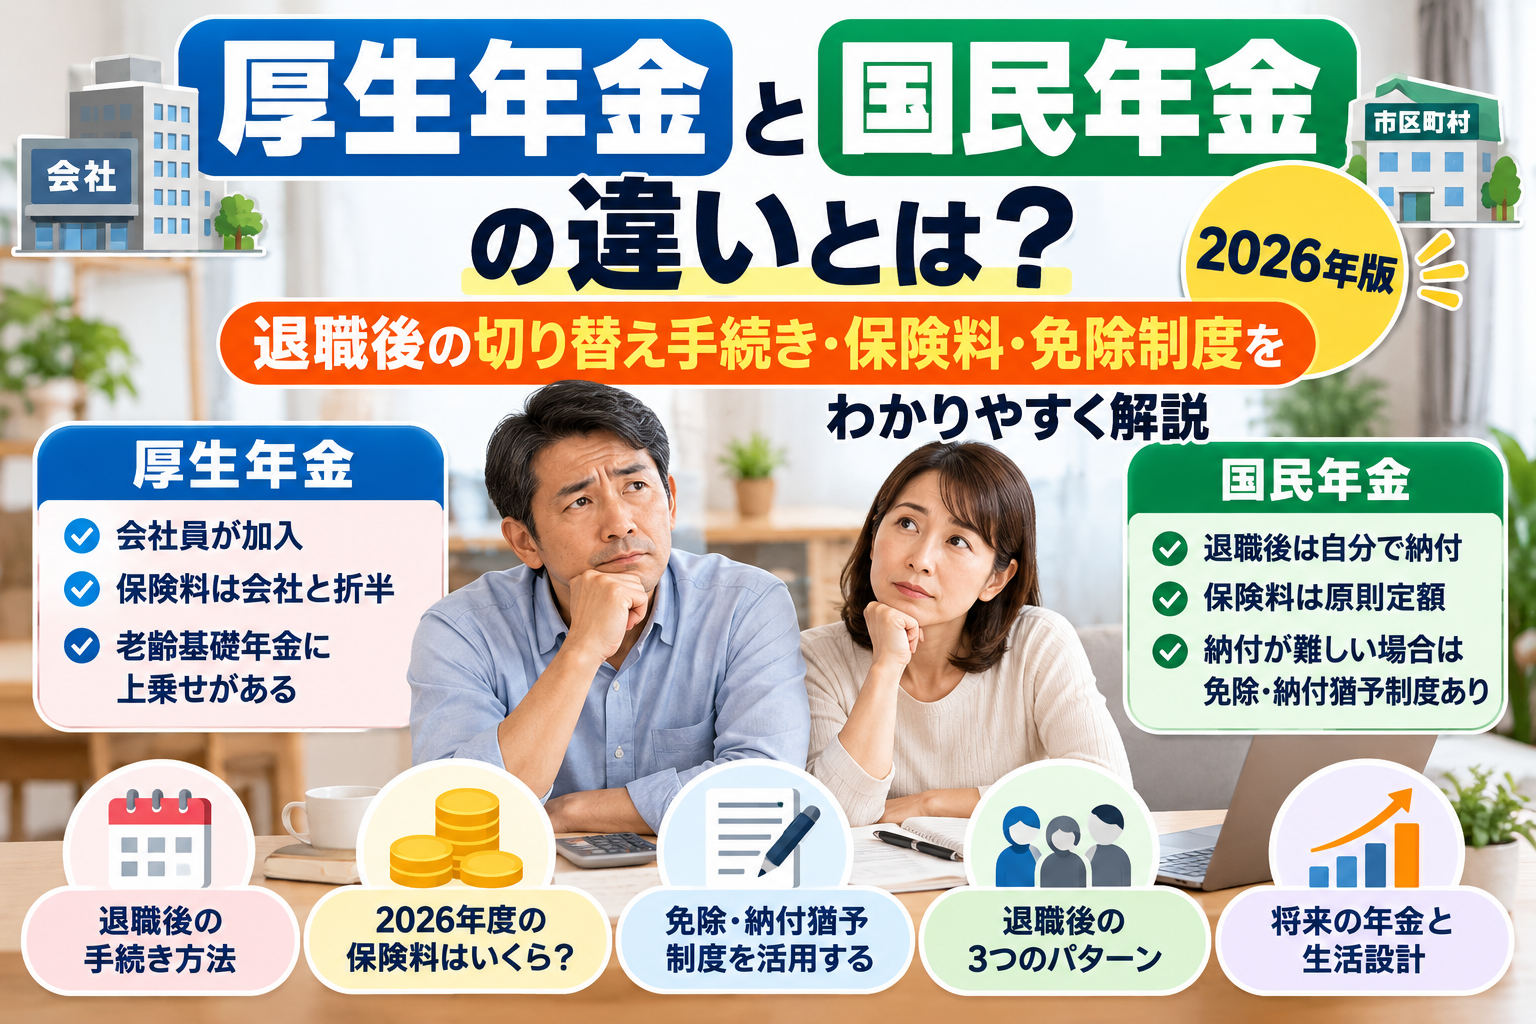
退職後、厚生年金から国民年金への切り替えは必要?
2026年度の国民年金保険料は月額17,920円。
退職後の3つの加入パターン、14日以内の手続き、
月末退職と月途中退職の違い、
失業による免除・納付猶予制度までわかりやすく解説します。
「会社を辞めたら、厚生年金はどうなるの?」
「国民年金に切り替えると、毎月いくら払うの?」
「次の仕事が決まるまで、保険料を払えなかったらどうしよう……」
退職を考え始めると、給与がなくなることだけでなく、
健康保険や年金の手続きも心配になります。
会社員の間は、
厚生年金保険料が給与から天引きされるため、
普段はあまり意識していないかもしれません。
しかし、退職すると加入する年金制度が変わり、
自分で手続きをしたり、
保険料を納めたりする必要が出てくる場合があります。
特に40代・50代で退職を考えている人にとっては、
老後の年金だけでなく、退職直後の生活費も重要です。
この記事では、厚生年金と国民年金の違い、
退職後の切り替え方法、2026年度の保険料、
支払いが難しいときの免除制度について、順番に解説します。
厚生年金と国民年金は何が違う?
日本の公的年金は「2階建て」
日本の公的年金制度は、一般に「2階建て」と説明されます。
1階部分が国民年金(基礎年金)、2階部分が厚生年金です。
会社員や一定の要件を満たすパート・アルバイトなどは、厚生年金に加入します。
厚生年金に加入している期間は、同時に国民年金の第2号被保険者にも該当します。
つまり、会社員が厚生年金に加入しているからといって、
国民年金と無関係になるわけではありません。
厚生年金と国民年金の比較
| 比較項目 | 国民年金(第1号) | 厚生年金 |
|---|---|---|
| 主な対象 | 自営業者、退職後の無職の人など | 会社員、公務員など |
| 主な加入年齢 | 20歳以上60歳未満 | 原則70歳未満 |
| 保険料 | 原則として定額 | 給与・賞与に応じて計算 |
| 保険料負担 | 原則本人が納付 | 本人と事業主が折半 |
| 老後に受け取る年金 | 老齢基礎年金 | 老齢基礎年金+老齢厚生年金 |
※実際の加入条件や受給要件には例外があります。
厚生年金は、給与や加入期間に応じて老齢厚生年金が上乗せされる仕組みです。
一方、退職後に国民年金第1号被保険者になると、原則として自分で定額の保険料を納めます。
退職後の年金は3つのケースで変わる
ケース① 退職して、しばらく働かない
例えば、45歳の会社員が退職し、
3か月ほど休養してから再就職活動を始める場合です。
20歳以上60歳未満で、配偶者の扶養に入らない場合は、
原則として国民年金第1号被保険者への切り替えが必要です。
この場合、自分で国民年金保険料を納めることになります。
ケース② 退職後、配偶者の扶養に入る
配偶者が厚生年金に加入していて、
本人が一定の扶養要件を満たす場合、
国民年金第3号被保険者になれることがあります。
第3号被保険者になると、
本人が国民年金保険料を個別に納める必要はありません。
ただし、扶養に入れるかどうかは、収入見込みなどの条件によって判断されます。
また、
健康保険の扶養と年金の第3号被保険者の手続きは関連しますが、
制度上の確認が必要です。
配偶者の勤務先に相談しましょう。
ケース③ 退職後、すぐに別の会社へ転職する
新しい会社で厚生年金に加入する場合は、
原則として勤務先が加入手続きを行います。
退職と再就職の間に空白期間がない場合、
国民年金第1号への切り替えが不要なケースがあります。
一方、数日でも間が空く場合は、
加入状況や月末時点の資格によって手続きや保険料が変わることがあります。
転職先の入社日が決まっている人も、空白期間の扱いを確認してください。
退職後の国民年金への切り替え手続き
手続き期限は原則14日以内
20歳以上60歳未満で、退職後に国民年金第1号被保険者になる人は、
原則として退職日の翌日から14日以内に手続きを行います。
例えば、10月15日付で退職した場合、資格が変わるのは10月16日です。
手続き先は、住んでいる市区町村の国民年金担当窓口です。
マイナポータルを利用した電子申請も可能です。
必要なもの
一般的には、次の書類などを準備します。
- マイナンバーカード、または基礎年金番号を確認できるもの
- 本人確認書類
- 退職日や厚生年金の資格喪失日を確認できる書類
- 代理人が手続きする場合は、必要に応じて委任状など
資格喪失日を確認できる書類として、離職票や退職証明書などが使われます。
必要書類は状況によって異なるため、事前に市区町村へ確認すると安心です。
会社がすべて手続きしてくれるわけではない
会社は、退職した従業員の厚生年金の資格喪失手続きを行います。
しかし、退職後に国民年金第1号へ切り替える手続きは、
原則として本人側で行います。
「会社がやってくれると思っていた」と手続きを忘れないようにしましょう。
2026年度の国民年金保険料はいくら?
1か月17,920円
2026年度(令和8年4月〜令和9年3月)の国民年金保険料は、
月額17,920円です。
この金額は、原則として所得の多い人も少ない人も同じです。
例えば、
退職後に国民年金第1号被保険者として保険料を納める期間が続く場合、
次の負担になります。
| 加入期間 | 保険料の目安 |
|---|---|
| 1か月 | 17,920円 |
| 3か月 | 53,760円 |
| 6か月 | 107,520円 |
| 12か月 | 215,040円 |
※2026年度の月額保険料で単純計算。
前納割引や免除制度などは反映していません。
会社を辞めて収入がなくなっても、
国民年金保険料は自動的にゼロになるわけではありません。
そのため、退職後の生活費を計算するときには、
年金保険料も含めておく必要があります。
夫婦2人が国民年金第1号になる場合
夫婦ともに20歳以上60歳未満で、
どちらも国民年金第1号被保険者になる場合、
保険料は原則として2人分必要です。
2026年度の保険料なら、
17,920円 × 2人 = 月額35,840円
年間では430,080円になります。
退職後の家計にとって、決して小さな金額ではありません。
退職した月の厚生年金保険料はどうなる?
月末退職と月途中退職では扱いが異なる
厚生年金保険料は日割りではなく、月単位で計算されます。
原則として、退職日の翌日が厚生年金の資格喪失日です。
例えば、10月31日に退職すると、資格喪失日は11月1日です。
この場合、10月分まで厚生年金保険料が発生します。
一方、10月15日に退職すると、資格喪失日は10月16日です。
通常は9月分までが厚生年金保険料の対象となります。
ただし、同じ月に入社・退職した場合などには特別な扱いがあります。
また、10月中に国民年金第1号となり、
10月末もその資格が続く場合は、
原則として10月分の国民年金保険料を納めます。
「月途中で辞めれば年金保険料が不要になる」というわけではありません。
最後の給与から2か月分引かれることもある
会社の給与計算方法によっては、
退職時の給与から前月分と当月分の厚生年金保険料が控除される場合があります。
特に月末退職の場合は、最後の給与明細を確認しましょう。
退職後に年金保険料を払えないときは?
免除制度を利用できる場合がある
「退職したばかりで収入がない」
「貯金はあるけれど、生活費が心配」
そんな場合に知っておきたいのが、国民年金保険料の免除制度です。
本人、配偶者、世帯主の前年所得が一定の基準以下の場合などに、
申請して承認されると保険料が免除されます。
免除には次の4種類があります。
| 免除区分 | 2026年度に納める月額 |
|---|---|
| 全額免除 | 0円 |
| 4分の3免除 | 4,480円 |
| 半額免除 | 8,960円 |
| 4分の1免除 | 13,440円 |
※一部免除が承認された場合、残りの保険料を納めなければ、
その期間は未納扱いになります。
失業による特例免除もある
通常の免除審査では前年所得が重要です。
そのため、退職した直後は前年の給与所得が高く、
免除を受けられないのではないかと心配する人もいるでしょう。
しかし、失業した人には特例があります。
失業等による特例免除では、
失業した本人の前年所得を除外して審査できる場合があります。
ただし、配偶者や世帯主など、
ほかの審査対象者の所得によっては承認されないこともあります。
申請には、離職票や雇用保険受給資格者証など、
失業を確認できる書類が必要です。
50歳未満なら納付猶予制度も確認する
20歳以上50歳未満の人には、
所得条件を満たす場合に利用できる納付猶予制度があります。
納付猶予では、
本人と配偶者の所得が審査対象となり、世帯主の所得は問いません。
承認された期間は、将来の年金の受給資格期間には含まれます。
ただし、追納しなければ老齢基礎年金の金額には反映されません。
50歳以上の人は、
この納付猶予制度の対象外となるため、免除制度などを確認しましょう。
年金保険料を未納のままにするとどうなる?
将来の老齢年金が少なくなる可能性がある
国民年金保険料を納めなかった期間は、
原則として将来の老齢基礎年金の計算に反映されません。
また、受給資格期間にも算入されないため、
状況によっては年金を受け取る資格に影響することがあります。
障害年金や遺族年金にも関係する
公的年金には、老後に受け取る年金だけでなく、
病気やけがで障害が残った場合の障害年金、
家族が亡くなった場合の遺族年金もあります。
これらには保険料の納付状況などの受給要件があります。
未納が続くと、万一の際に受給できない可能性もあります。
一方、免除や納付猶予が承認された期間は、
一定の要件のもとで受給資格の判定に算入されます。
払えないからといって放置するのではなく、
免除・納付猶予を申請することが大切です。
免除された年金保険料は後から納められる?
免除や納付猶予が承認された期間については、
原則として10年以内であれば追納できる制度があります。
例えば、退職後の6か月間は免除を受け、
その後再就職して生活に余裕ができたときに、
過去の保険料を納める方法です。
ただし、
追納する年度によっては加算額が上乗せされる場合があります。
また、免除の種類によって将来の年金額への反映割合が異なります。
追納を考える場合は、年金事務所で金額と効果を確認しましょう。
40代・50代の退職では年金保険料を生活費に組み込もう
一人暮らしの場合
例えば、45歳の会社員が退職し、
3か月間無職になるとします。
国民年金第1号被保険者になる場合、
2026年度の保険料だけで53,760円が必要です。
さらに、健康保険料、住民税、家賃、食費、光熱費などもかかります。
退職前には、年金だけでなく、生活費全体を計算しておくことが大切です。
家族を養っている場合
家族の生活費を負担している人は、さらに慎重な計画が必要です。
退職すると、本人だけでなく、配偶者の年金区分が変わることもあります。
例えば、会社員の配偶者に扶養されていた人が、
扶養する側の退職によって第3号被保険者でなくなる場合です。
夫婦ともに国民年金第1号への切り替えが必要になることもあります。
退職後の生活設計では、家族全員の社会保険の状況を確認しましょう。
退職前に確認したい年金チェックリスト
次の項目を、退職日が決まる前後に確認しておきましょう。
- 自分は退職後、国民年金第1号になるのか
- 配偶者の扶養に入れる可能性があるか
- 転職先で厚生年金に加入するのはいつからか
- 退職日の翌日から14日以内に必要な手続きを行えるか
- 基礎年金番号やマイナンバーを確認できるか
- 退職日を証明する書類を受け取れるか
- 国民年金保険料を生活費に組み込んでいるか
- 保険料の免除・納付猶予を申請する必要があるか
- 配偶者の年金区分も変わらないか
- ねんきんネットなどで加入記録を確認したか
すべてを一度に解決する必要はありません。
ただし、退職後の年金手続きには期限があるため、
早めに準備しておくと安心です。
よくある質問
Q1.退職すると、これまで納めた厚生年金はなくなりますか?
なくなりません。
これまでの厚生年金の加入記録は引き継がれ、
将来の年金額の計算に反映されます。
Q2.国民年金に切り替えると、将来の年金額は減りますか?
退職後に厚生年金へ加入しない期間は、
原則として老齢厚生年金の上乗せが増えません。
ただし、これまで積み上げた厚生年金の加入記録が消えるわけではありません。
将来の受給見込額は、加入期間や報酬などによって異なります。
Q3.退職して無職なら、国民年金保険料は自動的に免除されますか?
自動的には免除されません。
原則として申請が必要で、審査の結果によって承認されるかどうかが決まります。
Q4.国民年金の切り替えを忘れたらどうすればよいですか?
気付いた時点で、
できるだけ早く市区町村の国民年金担当窓口や年金事務所に相談してください。
加入状況や保険料の納付状況を確認し、必要な手続きを行いましょう。
Q5.60歳で退職した場合も国民年金に加入する必要がありますか?
国民年金第1号の強制加入は、原則として20歳以上60歳未満です。
60歳以降は、加入状況などに応じて任意加入を検討できる場合があります。
また、60歳以降も厚生年金の適用事業所で働く場合には、
厚生年金に加入することがあります。
年齢によって扱いが異なるため、退職時に確認しましょう。
まとめ|退職後の年金は「切り替え」と「支払いの相談」が大切
退職すると、給与から自動的に天引きされていた厚生年金の仕組みが変わります。
20歳以上60歳未満で、再就職まで期間が空き、
配偶者の扶養にも入らない場合は、原則として国民年金第1号への切り替えが必要です。
2026年度の国民年金保険料は、月額17,920円です。
無職になったからといって、保険料が自動的に免除されるわけではありません。
しかし、失業等による特例免除や納付猶予など、
支払いが難しい人を支える制度も用意されています。
退職を考えている人に伝えたいのは、
年金保険料が不安だからといって、
必要以上に退職を恐れる必要はないということです。
一方で、制度を知らないまま退職すると、
想定外の支出に困る可能性があります。
退職前に年金の切り替え先を確認し、
退職後の生活費を計算しておくこと。
そして、保険料を納めるのが難しいときは、
未納のまま放置せず、早めに相談すること。
それが、退職後の生活と将来の安心を守るための大切な準備です。
コメント