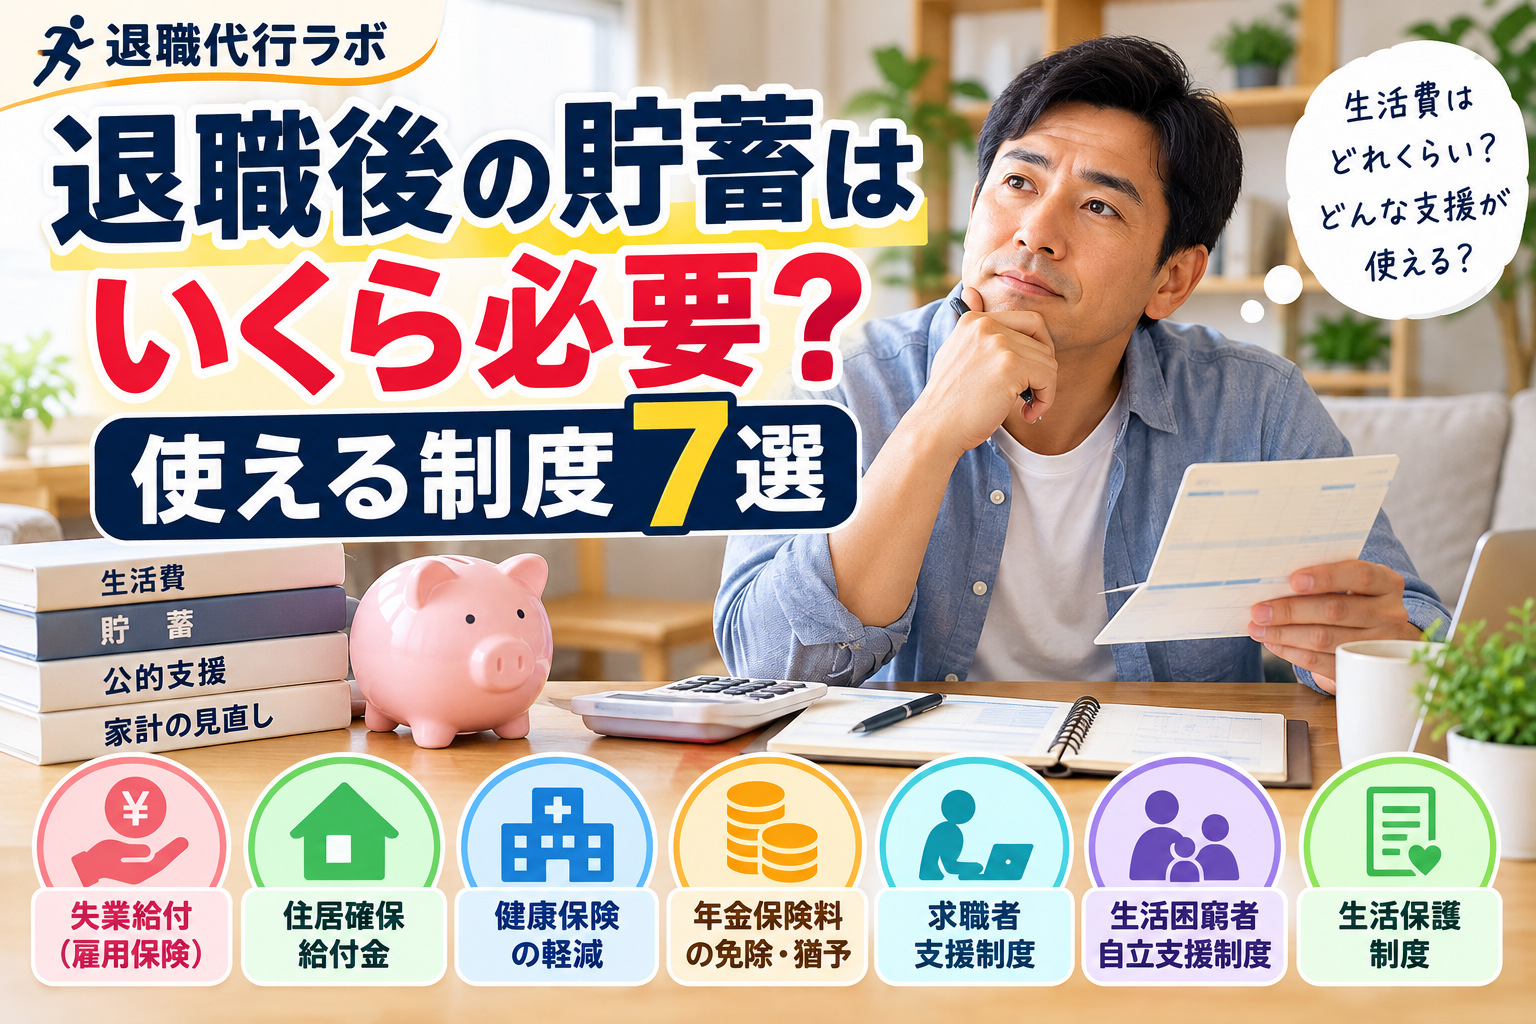
【2026年版】退職後の生活費はいくら必要?
一人暮らし・4人家族の家計例をもとに、貯蓄の目安と支出の見直し方を解説。
失業給付、住居確保給付金、国民年金の免除、国民健康保険の軽減など、
利用できる公的支援と相談窓口も紹介します。
「もう会社を辞めたい。でも、来月の生活費はどうしよう……」
「失業保険があるから、しばらくは大丈夫だろうか?」
「住宅ローンや子どもの教育費があるのに、収入がなくなったらどうなる?」
仕事を辞めたいと考えたとき、
多くの人が不安に感じるのが退職後のお金です。
特に40代・50代になると、住宅ローンや教育費、親の介護費用など、
自分だけでは決められない支出を抱えている場合があります。
一方、一人暮らしであっても、家賃や食費、
健康保険料などの支払いは退職後も続きます。
だからこそ、退職前に考えておきたいのは、次の3つです。
- 退職後、毎月いくら必要になるのか
- 貯蓄だけで何か月生活できるのか
- 利用できる公的支援制度はあるのか
この記事では、
退職後の生活費の計算方法、貯蓄の目安、支出の見直し方、
失業給付や住居確保給付金などの公的支援について詳しく解説します。
退職代行ラボは、退職を無条件におすすめするサイトではありません。
仕事を続けること、休職すること、相談すること、
転職先を決めてから退職することなど、
さまざまな選択肢を考えるための情報をお届けします。
退職後の生活費は、在職中と何が違う?
退職すると給与収入がなくなる一方で、生活に必要な支出は続きます。
さらに、在職中には給与から天引きされていた税金や社会保険料を、
自分で支払う必要が生じる場合があります。
退職後も続く主な支出
| 支出項目 | 具体的な内容 |
|---|---|
| 住居費 | 家賃、住宅ローン、管理費、修繕積立金 |
| 食費 | 食材、外食、飲料 |
| 水道光熱費 | 電気、ガス、水道 |
| 通信費 | スマートフォン、インターネット |
| 保険料 | 健康保険、生命保険など |
| 年金 | 国民年金保険料など |
| 税金 | 住民税、所得税の精算など |
| 教育費 | 学費、塾、習い事 |
| 医療費 | 通院、薬、治療費 |
| その他 | 日用品、交通費、車の維持費など |
特に注意したいのは、健康保険料・国民年金保険料・住民税です。
これらを計算に入れずに退職すると、
想定より早く貯蓄が減ってしまうことがあります。
退職後の生活費はいくら必要?2つのモデルケース
まずは、一人暮らしと家族を支える世帯で比較してみましょう。
以下は家計を考えるための仮のモデルであり、全国平均ではありません。
ケース① 一人暮らし・40代会社員
| 支出項目 | 月額 |
|---|---|
| 家賃 | 65,000円 |
| 食費 | 35,000円 |
| 水道光熱費 | 15,000円 |
| 通信費 | 8,000円 |
| 日用品・交通費 | 17,000円 |
| 医療費・その他 | 10,000円 |
| 健康保険・年金・税金の積立枠 | 50,000円 |
| 合計 | 200,000円 |
毎月20万円必要な場合、貯蓄だけで生活すると次のようになります。
| 生活期間 | 必要資金 |
|---|---|
| 3か月 | 60万円 |
| 6か月 | 120万円 |
| 9か月 | 180万円 |
| 12か月 | 240万円 |
ケース② 4人家族・40代の大黒柱
夫婦と子ども2人、住宅ローン返済中の世帯を想定します。
| 支出項目 | 月額 |
|---|---|
| 住宅ローン | 90,000円 |
| 食費 | 70,000円 |
| 水道光熱費 | 25,000円 |
| 通信費 | 15,000円 |
| 教育費 | 40,000円 |
| 車・交通費 | 30,000円 |
| 日用品・医療費 | 20,000円 |
| 健康保険・年金・税金の積立枠 | 70,000円 |
| 合計 | 360,000円 |
毎月36万円必要な場合は、次の資金が必要です。
| 生活期間 | 必要資金 |
|---|---|
| 3か月 | 108万円 |
| 6か月 | 216万円 |
| 9か月 | 324万円 |
| 12か月 | 432万円 |
同じ「退職」でも、
一人暮らしと家族を支える人では必要な備えが大きく異なります。
なお、健康保険料や税金の額は前年所得、自治体、扶養状況などで変わります。
上記の積立枠はあくまで仮定です。
退職前に貯蓄はいくら用意すべき?
退職後の貯蓄について、すべての人に共通する正解はありません。
ただし、目安を考える際には
「何か月分の生活費があるか」という考え方が役立ちます。
まずは生活費3〜6か月分を一つの検討材料に
転職先が決まっていない場合、
生活費の3〜6か月分を一つの検討材料にできます。
ただし、これは公的な基準でも、
安全を保証する金額でもありません。
次のような場合は、
さらに余裕を持った資金計画が必要になることがあります。
- 家族の主な収入を一人で支えている
- 住宅ローンや教育費の負担が大きい
- 転職活動に時間がかかりそう
- 病気やけがで働けない期間がある
- 退職金や失業給付をすぐに受け取れない
貯蓄の計算方法
生活可能月数 = 使える貯蓄 ÷ 毎月の不足額
例えば、使える貯蓄が150万円で、退職後の毎月の不足額が25万円なら、
150万円 ÷ 25万円 = 6か月
となります。
ただし、急な医療費や家電の故障なども考え、
貯蓄の全額を生活費に使い切る前提にはしないことが重要です。
退職後に利用できる公的支援制度7選
退職後の生活を支える制度はいくつかあります。
ただし、申請すれば誰でも受け取れるわけではなく、
収入・資産・離職理由・就労可能な状態など、それぞれの要件があります。
雇用保険の基本手当(失業給付)
雇用保険の基本手当は、
失業中の生活を支えながら再就職を目指す人のための制度です。
原則として、働く意思と能力があり、求職活動を行っていることなどが必要です。
受給額や給付日数は、
退職前の賃金、年齢、雇用保険の加入期間、離職理由などで変わります。
2025年4月1日以降の退職では、
正当な理由のない自己都合退職の給付制限は原則1か月です。
ただし、7日間の待期があり、
過去の離職状況などによっては給付制限が3か月になる場合があります。
また、給付制限が終わった日に直ちに振り込まれるわけではありません。
失業給付は、
退職直後の生活費をすべて補ってくれる制度ではない
と理解しておきましょう。
相談先:ハローワーク
求職者支援制度
雇用保険の基本手当を受けられない人などが、
再就職を目指して職業訓練を受けるための制度です。
要件を満たせば、無料の職業訓練を受けながら、
月10万円の職業訓練受講手当などを受給できる場合があります。
主な要件には、本人や世帯の収入、金融資産、訓練への出席などがあります。
給付金の対象にならなくても、無料の職業訓練を受けられる場合があります。
相談先:ハローワーク
住居確保給付金
離職や収入減少などによって住居を失った人、
または失うおそれがある人を支援する制度です。
一定の収入・資産要件や求職活動などの条件を満たす場合、
家賃相当額が一定期間支給されます。
支給額には自治体ごとの上限があります。
また、住居確保給付金には、家賃補助とは別に、
一定の条件で転居費用を補助する仕組みもあります。
「家賃を払えなくなってから」ではなく、
住まいを失う不安が出てきた段階で相談することが大切です。
相談先:自治体の自立相談支援機関
国民年金保険料の免除・納付猶予制度
退職して収入が減った場合、
国民年金保険料の納付が難しくなることがあります。
そのような場合は、
申請によって全額免除・一部免除・納付猶予が認められる可能性があります。
失業した人には、前年所得の扱いについて特例が適用される場合もあります。
ただし、審査には本人だけでなく、
配偶者や世帯主の所得が関係することがあります。
納付猶予は原則として20歳以上50歳未満の人が対象です。
払えないからといって未納のまま放置せず、免除・猶予を相談しましょう。
相談先:市区町村の国民年金窓口、年金事務所
国民健康保険料の軽減・減免制度
退職後に国民健康保険へ加入する場合、
保険料が家計の負担になることがあります。
倒産・解雇・雇い止めなど、
一定の離職理由に該当する人には、
前年の給与所得を30%として保険料を算定する軽減措置があります。
対象となる離職理由や年齢などに条件があるため、
すべての自己都合退職者が利用できるわけではありません。
また、自治体独自の減免制度が設けられている場合もあります。
退職後の健康保険は、国民健康保険だけでなく、
任意継続や家族の扶養に入る選択肢もあるため、比較が必要です。
相談先:市区町村の国民健康保険窓口
生活困窮者自立支援制度
仕事や生活費、住まいなどに困っている人を対象とした相談・支援制度です。
家計改善支援では、家計の収支を整理し、
支出の見直しや利用できる制度への案内などを受けられます。
必要に応じて、就労支援や住居に関する支援にもつながります。
「生活保護を受けるほどではないから相談できない」
と考える必要はありません。
相談先:自治体の自立相談支援機関
生活保護制度
収入や資産、働く能力、利用できる他の制度などを考慮しても、
最低限度の生活を維持することが難しい場合に検討される制度です。
生活保護は、退職しただけで自動的に受けられるものではありません。
一方で、貯蓄が完全になくなるまで相談してはいけない制度でもありません。
生活が立ち行かなくなるおそれがある場合は、
早めに福祉事務所へ相談しましょう。
相談先:自治体の福祉事務所
公的支援はどこに相談する?一覧表
| 困っていること | 主な制度 | 相談窓口 |
|---|---|---|
| 失業中の生活費 | 雇用保険の基本手当 | ハローワーク |
| 再就職のための訓練 | 求職者支援制度 | ハローワーク |
| 家賃の支払い | 住居確保給付金 | 自立相談支援機関 |
| 国民年金の支払い | 免除・納付猶予 | 市区町村・年金事務所 |
| 健康保険料の負担 | 国民健康保険の軽減・減免 | 市区町村 |
| 家計の立て直し | 生活困窮者自立支援制度 | 自立相談支援機関 |
| 最低限度の生活維持 | 生活保護 | 福祉事務所 |
制度は併用できる場合もありますが、収入認定や支給調整、個別の要件があるため、窓口で確認してください。
退職後の支出を減らす7つの方法
固定費から見直す
まずは、毎月必ず発生する固定費を確認しましょう。
通信費、保険料、サブスクリプション、
車の維持費などは、見直しによって支出を減らせる場合があります。
食費を無理なく調整する
外食やコンビニ利用を減らし、食材のまとめ買いや作り置きを活用します。
ただし、食費を極端に削って健康を損なわないようにしましょう。
住宅ローンは早めに金融機関へ相談する
返済が難しくなりそうな場合、延滞する前に借入先へ相談しましょう。
返済条件の変更などを検討できる場合がありますが、
必ず認められるわけではありません。
健康保険の加入方法を比較する
国民健康保険、任意継続、家族の扶養のうち、
加入要件を満たす方法を比較します。
保険料だけでなく、扶養家族の扱いや加入期限も重要です。
年金保険料は免除・猶予を検討する
支払いが難しい場合は、未納のままにせず申請を検討しましょう。
大きな買い物を一時的に控える
退職直後は収入の見通しが不安定になりやすいため、
車の買い替えや高額な家電購入などは必要性を再確認しましょう。
家族と家計の状況を共有する
特に家族の生活を支えている人は、
一人で抱え込まないことが大切です。
退職後の収入見込み、貯蓄、毎月の支出、
再就職の予定を家族と共有しましょう。
貯蓄150万円で退職したら?生活費シミュレーション
ここでは、退職後の収入がない場合と、
一定の給付を受ける場合を比較します。
モデルケース
- 使える貯蓄:150万円
- 毎月の生活費:25万円
- 退職直後の給与収入:0円
パターンA:給付金がない場合
150万円 ÷ 25万円 = 6か月
ただし、臨時支出が発生すると、
実際には6か月より早く資金が不足する可能性があります。
パターンB:月15万円の給付を受けられる月がある場合
これは制度上の受給額を示すものではなく、
計算方法を理解するための仮定です。
給付を受ける月の不足額は、
25万円 − 15万円 = 10万円
となります。
ただし、退職直後から毎月15万円を受け取れるとは限りません。
実際の計画では、
入金される日と金額を確認し、
給付のない期間も計算することが重要です。
退職前に作りたい「生活費チェックシート」
退職後の生活費シミュレーター
退職後、貯蓄で何か月生活できるか計算してみましょう。 金額を変更すると結果が自動更新されます。
貯蓄で生活費の不足を補える期間
4.4か月
生活費に充てられる資金: 120万円
毎月の不足額: 27万円
※税金や臨時支出は、入力した支出に含めてください。 失業給付など、入金開始・終了時期がある収入は、 この簡易計算だけでは正確に反映できません。 結果はあくまで目安です。
この表を埋めるだけでも、漠然とした不安を具体的な数字に変えることができます。
お金が不安でも、仕事を辞めたほうがよい場合はある?
ここは慎重に考えたい問題です。
退職後の生活費が不足しているからといって、
どのような職場でも働き続けなければならないわけではありません。
例えば、
深刻なハラスメントや長時間労働によって心身の健康が損なわれている場合、
仕事を続けること自体が大きなリスクになることがあります。
その場合は、退職だけでなく、
休職、医療機関への相談、産業医への相談、労働相談なども検討しましょう。
働けない状態にある場合は、
雇用保険の基本手当をすぐに受給できるとは限りません。
健康保険の傷病手当金など、
別の制度を確認する必要がある場合もあります。
大切なのは、
健康と生活の両方を守るために、
利用できる選択肢を整理することです。
退職前・退職直後にやるべきこと
退職前
- 毎月の最低生活費を計算する
- 貯蓄と退職金の見込みを確認する
- 失業給付の受給資格を確認する
- 健康保険の切り替え方法を比較する
- 住民税と国民年金の支払いを見込む
- 家族がいる場合は生活計画を共有する
- 必要ならハローワークや自治体へ事前相談する
退職直後
- 離職票など必要書類を確認する
- ハローワークで必要な手続きを行う
- 健康保険と年金の手続きを行う
- 税金の納付予定を確認する
- 支出を定期的に見直す
- 必要に応じて公的支援を申請する
よくある質問
Q1.貯金が100万円あれば退職しても大丈夫ですか?
毎月の生活費や家族構成によって異なります。
例えば月20万円必要なら、収入がない状態で約5か月分です。
ただし、臨時支出や税金などを別途考慮する必要があります。
Q2.自己都合退職でも失業給付はもらえますか?
受給要件を満たせば可能です。
ただし、原則として待期期間と給付制限があり、
受給開始まで時間がかかる場合があります。
Q3.失業給付をもらいながらアルバイトできますか?
一定の条件のもとで可能ですが、
働いた日数や時間、収入によって給付への影響があります。
必ずハローワークへ申告してください。
Q4.退職後、健康保険料が高くなることはありますか?
あります。
国民健康保険料は前年所得などをもとに計算されるため、
退職して現在の収入が減っても負担が大きい場合があります。
Q5.公的支援は退職代行を使った人でも利用できますか?
退職代行を使ったという理由だけで、
各種公的支援の対象外になるわけではありません。
受給の可否は、それぞれの制度の要件によって判断されます。
まとめ|退職後の生活を守るために、まず数字を確認しよう
退職後の生活を考えるとき、
最初に必要なのは「いくら貯金があれば安心か」
という答えを探すことではありません。
自分や家族が毎月いくら必要としているかを把握することです。
そして、貯蓄、失業給付、健康保険料の軽減、年金保険料の免除、
住居確保給付金など、利用できる制度を確認しましょう。
退職は人生の大きな決断です。
仕事を辞めることだけが正解ではありませんし、
無理に働き続けることだけが正解でもありません。
大切なのは、健康を守りながら、
退職後も生活を続けられる道を考えることです。
退職代行ラボは、仕事に悩む人が自分に合った選択をできるよう、
これからも情報をお届けします。

コメント