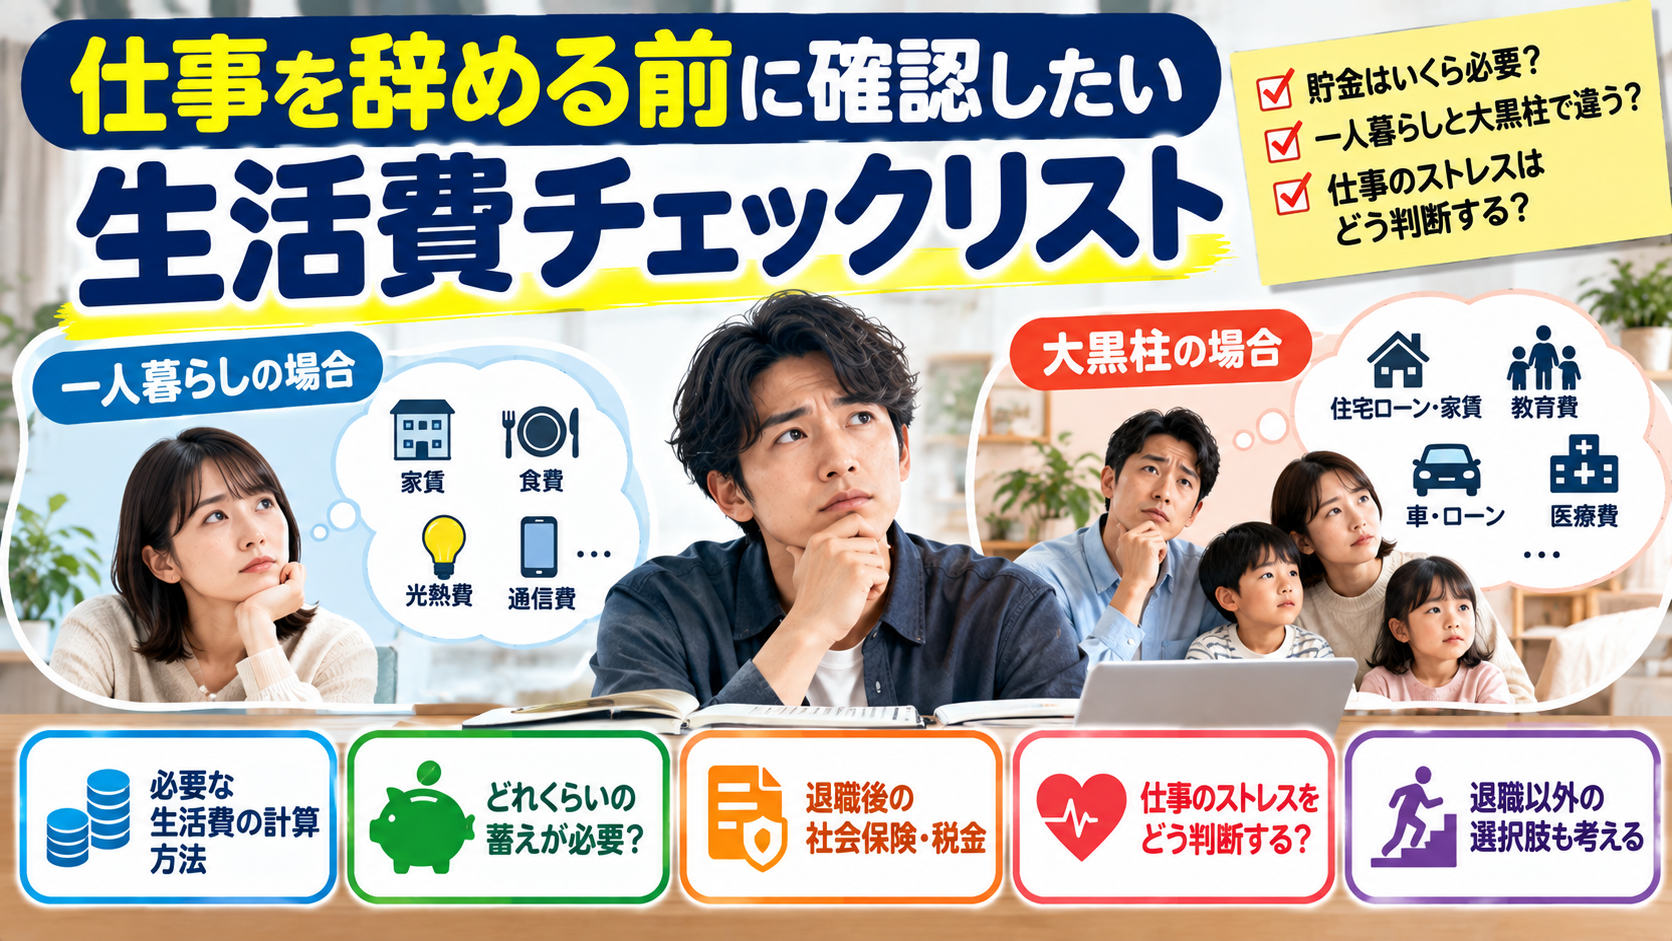
「もう仕事を辞めたい」
そう思ったとき、次に頭に浮かぶのが、
「でも、仕事を辞めたら生活できるのか?」
という不安ではないでしょうか。
特に次の仕事が決まっていない状態で退職するなら、
給与が途切れる期間を考えなければなりません。
しかし必要な蓄えは、誰でも同じではありません。
月15万円で暮らす一人暮らしの人と、
住宅ローンを払いながら配偶者や子どもの生活を支えている人では、
退職の重みが違います。
そしてもう一つ忘れてはいけないのが、
「あと何か月働けば貯金が増えるか」
だけでなく、
「あと何か月この状態で働けるのか」
という視点です。
この記事では、退職前に確認したい生活費と、
仕事のストレスをどう考えればよいのかを整理します。
結論|「貯金○万円」ではなく「無収入で何か月暮らせるか」を見る
退職資金を考えるとき、
「100万円あれば大丈夫?」
「200万円必要?」
と金額だけで考えがちです。
しかし重要なのは金額そのものではありません。
生活防衛月数=すぐ使えるお金 ÷ 退職後の1か月の必要生活費
で考えると分かりやすくなります。
例えば預貯金が120万円でも、
月15万円必要なら単純計算で8か月。
月30万円必要なら4か月です。
同じ120万円でも、生活を維持できる期間は2倍違います。
さらに実際には、預貯金をすべて生活費に使えるとは限りません。
税金、健康保険、年金、医療費、引っ越し、
家電故障などの突発的支出も考える必要があります。
まず「最低生活費」を計算する
普段の生活費ではなく、
収入がなくなった場合でも絶対に必要になる金額
を出してみましょう。
例えば次のような項目です。
| 項目 | 月額 |
|---|---|
| 家賃・住宅ローン | _____円 |
| 食費 | _____円 |
| 水道光熱費 | _____円 |
| 通信費 | _____円 |
| 保険 | _____円 |
| 医療費 | _____円 |
| 車・交通費 | _____円 |
| 子ども関連費 | _____円 |
| ローン・返済 | _____円 |
| その他最低限必要な費用 | _____円 |
| 合計 | _____円 |
ここでは旅行、趣味、高額な買い物など、
退職後に一時的に減らせる支出は分けて考えます。
まず、
「最低いくらあれば1か月生活できるか」
を把握します。
退職後は「今の手取り-貯金額」で考えない
例えば、
手取り25万円。
毎月5万円貯金。
なら、
「20万円あれば生活できる」
と思うかもしれません。
しかし退職すると、会社員時代とはお金の流れが変わります。
特に確認したいのが、
健康保険
年金
住民税
です。
退職後の健康保険について、
協会けんぽの場合は
「任意継続」
「国民健康保険」
「家族の健康保険の被扶養者」
という選択肢があります。
任意継続は一定の条件を満たした場合に利用でき、
退職日の翌日から20日以内の手続きが必要です。
国民健康保険の保険料は前年所得や世帯人数などによって決まり、
自治体によって異なります。
また、20歳以上60歳未満で、
退職後すぐ別の会社の厚生年金に加入しない場合などには、
国民年金への切り替えが必要になるケースがあります。
つまり、
給与がなくなれば社会保険関係の支払いも全部なくなるわけではありません。
一人暮らしなら何か月分の蓄えを考える?
ここからが今回の記事の中心です。
例えば一人暮らしで、
最低生活費が月15万円。
すぐ使える預貯金が90万円。
なら、
90万円÷15万円=6か月
です。
ただし、これを見て、
「6か月あるから退職して大丈夫」
とは判断できません。
例えば、
- 次の仕事がほぼ決まっている。
- 実家へ戻れる。
- 固定費が低い。
- 再就職先の選択肢が多い。
という人なら資金面の余裕は比較的大きくなります。
反対に、
- 家賃が高い。
- 奨学金などの返済がある。
- 転職活動が長期化しそう。
- 医療費がかかる。
- 頼れる人がいない。
という場合は、同じ6か月でも余裕度が違います。
目安は「3か月・6か月・12か月」で考える
法律上の基準ではありませんが、
家計を整理するための検討ラインとして、
3か月
6か月
12か月
に分けて考える方法があります。
これは「6か月あれば退職してよい」という意味ではありません。
例えば最低生活費が月15万円なら、
3か月=45万円
6か月=90万円
12か月=180万円
です。
月25万円なら、
3か月=75万円
6か月=150万円
12か月=300万円。
こうすると「貯金100万円」という抽象的な数字より、
自分が何か月動けるのかが見えてきます。
大黒柱の場合は「自分」ではなく「世帯」で計算する
一人暮らしとの大きな違いがここです。
例えば、
夫婦+子ども2人。
自分の収入が家計の中心。
住宅ローンあり。
という人なら、
自分一人の生活費ではなく、世帯全体の最低生活費
を計算します。
確認したいのは、
- 住宅ローン・家賃
- 家族全員の食費
- 水道光熱費
- 教育費・保育料
- 保険料
- 車
- 各種ローン
- 医療費
などです。
さらに、
配偶者の収入はいくらあるか
退職後もその収入は続くか
も確認します。
大黒柱なら「貯金÷生活費」だけでも不十分
例えば世帯の最低生活費が月30万円。
預貯金180万円。
なら単純計算では、
6か月分
です。
しかし配偶者に毎月10万円の安定収入があるなら、
不足額は、
30万円-10万円=20万円。
単純化すれば、
180万円÷20万円=9か月
になります。
逆に、
自分が世帯収入のほぼ100%を担っているなら、
退職による影響は大きくなります。
だから大黒柱の場合は、
必要生活費-退職後も残る世帯収入
で「毎月いくら不足するのか」を出すと分かりやすくなります。
生活防衛資金の計算式
一度式にしてみましょう。
一人暮らし
使える預貯金 ÷ 退職後の最低月額支出
家族を支える場合
使える預貯金 ÷(世帯の最低月額支出-退職後も残る安定収入)
です。
例えば、
世帯最低生活費28万円。
配偶者収入8万円。
預貯金200万円。
なら、
28万円-8万円=20万円。
200万円÷20万円=10か月
となります。
もちろん実際には税・社会保険・臨時支出などがあるため、
これはあくまで家計を把握するための簡易計算です。
ただし「貯金ゼロになるまで使える」と考えない
ここも重要です。
例えば200万円持っているから、
「月20万円なら10か月大丈夫」
と全額を生活費にするのは危険です。
- 冷蔵庫が壊れる。
- 車が故障する。
- 病院へ行く。
- 引っ越しが必要になる。
- 転職活動で交通費がかかる。
など、予定外の出費があります。
そこで、
生活費とは別に緊急予備費を残す
という考え方をします。
「預金残高が0円になる月」ではなく、
「これ以上は減らしたくない金額に到達する月」
を期限として考えた方が安全です。
失業給付があるから貯金は少なくてもいい?
ここも注意が必要です。
雇用保険の基本手当を受けられる可能性がありますが、
退職した翌日から給料のように振り込まれるわけではありません。
2025年4月1日以降の退職で、正当な理由のない自己都合退職の場合、
基本手当には受給資格決定後7日間の待期に加え、
原則1か月の給付制限があります。
過去の離職状況などによって扱いが異なる場合もあります。
また、一定の教育訓練等を受ける場合には
給付制限が解除される制度もあります。
そもそも基本手当には受給要件があります。
そのため、
「失業給付があるから1か月分だけ貯金があればいい」
とは考えない方がよいでしょう。
自分が対象になるか、
いくら受け取れる可能性があるか、
いつから受け取れるかを
ハローワークで確認してから資金計画へ入れます。
では「貯金」と「仕事のストレス」をどう天秤にかける?
ここが一番難しいところです。
例えば、
Aさん
貯金30万円
仕事のストレスはあるが、
睡眠・食事には大きな問題なし。
Bさん
貯金30万円
仕事を考えると眠れない、
食事がとれない、身体にも不調が出ている。
同じ貯金30万円でも、
状況は同じではありません。
お金だけを見て「まだ辞めてはいけない」と判断することはできません。
反対に、仕事が嫌だった一日だけを切り取って
「明日辞めた方がいい」と決めるものでもありません。
そこで、ストレスを段階的に整理してみます。
レベル1|仕事は嫌だが生活には大きな影響がない
例えば、
- 日曜日の夜が憂うつ。
- 上司が苦手。
- 仕事が面白くない。
- 転職したい。
ただし、
眠れている。
食事もとれている。
休日には気分転換できる。
日常生活は維持できている。
という状態です。
この段階なら、
働きながら退職準備を進める
という方法があります。
生活費を計算する。
固定費を減らす。
貯金する。
転職サイトを見る。
求人を調べる。
有給休暇を確認する。
「今すぐ退職するか」ではなく、いつでも辞められる状態を作るという考え方です。
レベル2|仕事のストレスが日常生活まで入り込んでいる
次に、
仕事のことが頭から離れない。
休日も月曜日のことを考える。
寝つきが悪くなった。
食欲が変化した。
家族に強く当たってしまう。
朝になると強い不安を感じる。
集中できない。
といった状態です。
ここでは、
「貯金が目標額になるまで耐える」だけで考えない
ことが重要です。
会社の相談窓口。
産業医。
医療機関。
家族。
公的な相談窓口。
などへ相談することも選択肢になります。
厚生労働省の「こころの耳」では、
職場のストレスを確認するセルフチェックや
疲労蓄積度チェックを利用できます。
レベル3|心身への影響が強く出ている
例えば、
眠れない状態が続いている。
食事が十分とれない。
動悸など身体症状がある。
朝起きられない。
仕事へ行こうとすると強い不調が出る。
日常生活にも大きな支障がある。
という場合。
この段階では、
「あと100万円貯めてから」だけを判断基準にしない
方がよいでしょう。
仕事の継続・退職だけでなく、
休暇、休職、配置転換なども含め、
医療機関や専門窓口へ相談しながら考える必要があります。
「こころの耳」では、
働く人や家族を対象に電話・SNS・メール相談などを提供しています。
電話相談では、仕事、人間関係、メンタルヘルス不調、
過重労働による心の健康への影響などについて相談できます。
こころの相談窓口
「お金」と「ストレス」は片方だけで判断しない
つまり、退職判断では、
お金の余裕
と、
心身の余裕
の2軸で考えます。
例えば、
| 状態 | 考え方 |
|---|---|
| 資金余裕あり・ストレス低め | 急がず転職準備も可能 |
| 資金余裕あり・ストレス高め | 休む・相談・退職などを具体的に検討 |
| 資金余裕少ない・ストレス低め | 在職中に資金・転職準備を進める |
| 資金余裕少ない・ストレス高め | お金だけで我慢を決めず、支援・休職・医療・家族相談なども含めて考える |
特に最後が難しいところです。
「お金がないから壊れるまで働く」
でも、
「つらいから家計を確認せず辞める」でもない。
利用できる制度や周囲の支援まで含めて選択肢を増やします。
大黒柱なら家族に話すことも退職準備
家族を支えている場合は、
自分だけの問題ではありません。
退職したい理由。
現在の貯金。
毎月の生活費。
住宅ローン。
次の仕事。
失業給付。
配偶者の収入。
何か月なら無収入でも耐えられるか。
これらを家族で共有できれば、
「絶対辞められない」
と思っていたものが、
「半年なら大丈夫そう」
となる場合もあります。
反対に、
「200万円あるから大丈夫」
と思っていたものが、
教育費や住宅ローンまで入れると、
「思ったより余裕がない」
と分かることもあります。
数字にすることで、
漠然とした不安を具体的な問題へ変えられます。
退職前の生活費チェックリスト
退職届を出す前に、最低限これだけは確認してみましょう。
- □ 1か月の最低生活費はいくらか
- □ 現金・普通預金など、すぐ使えるお金はいくらか
- □ 生活費とは別に緊急予備費を残せるか
- □ 家賃・住宅ローンはいくらか
- □ 奨学金・カード・車などの返済はあるか
- □ 退職後の健康保険をどうするか
- □ 年金の切り替えが必要か
- □ 住民税など退職後に発生する支払いを確認したか
- □ 雇用保険の基本手当の受給要件・開始時期を確認したか
- □ 配偶者など退職後も残る世帯収入はいくらか
- □ 子どもの教育費など減らしにくい支出はいくらか
- □ 転職活動が半年以上になっても生活できるか
- □ 今の仕事を続けることで睡眠・食事・日常生活に影響が出ていないか
- □ 家族や専門窓口など相談できる相手がいるか
- □ 「退職」以外に有給・異動・休職などの選択肢はあるか
全部に○がつかなければ辞めてはいけない、
というチェックリストではありません。
自分が何を確認できていて、
何がまだ不明なのかを見つけるためのチェックリスト
です。
退職後の健康保険は退職前に比較しておく
退職後すぐ次の会社に入らない場合、
健康保険の確認も必要です。
協会けんぽでは、退職後の健康保険として
・任意継続
・国民健康保険
・家族の健康保険の被扶養者
の3つを案内しています。
任意継続では在職中のような事業主との折半がなくなり
本人が全額負担しますが、
上限などがあるため単純に必ず「今の2倍」となるわけではありません。
国民健康保険は前年所得や世帯人数、
自治体などによって保険料が変わります。
国民健康保険に加入する場合は、
原則として資格取得後14日以内に
市区町村の窓口等へ必要書類を提出します。
ここは一人暮らしと大黒柱でも違いが出やすい部分です。
家族がいる場合には、扶養関係も含めて確認しましょう。
「次を決めてから辞める」ができれば資金面では有利
転職先を決めてから退職できれば、
無収入期間を短くできます。
そのため、
心身に余力があるなら、在職中に転職活動を始める
のは資金面では合理的です。
しかし、
「転職先が決まるまで絶対に辞めてはいけない」
というルールではありません。
仕事のストレスが強く、
転職活動そのものができない状態なら、
休む
相談する
休職を検討する
先に退職して立て直す
といった別の選択肢も考える必要があります。
「辞める・続ける」の二択にしない
仕事がつらいと、
「明日辞める」
または、
「このまま耐える」
の二択になりがちです。
でも実際には、
- 有給休暇を取る
- 上司・人事に相談する
- 異動する
- 働き方を変える
- 休職する
- 在職中に転職活動する
- 退職する
という複数の道があります。
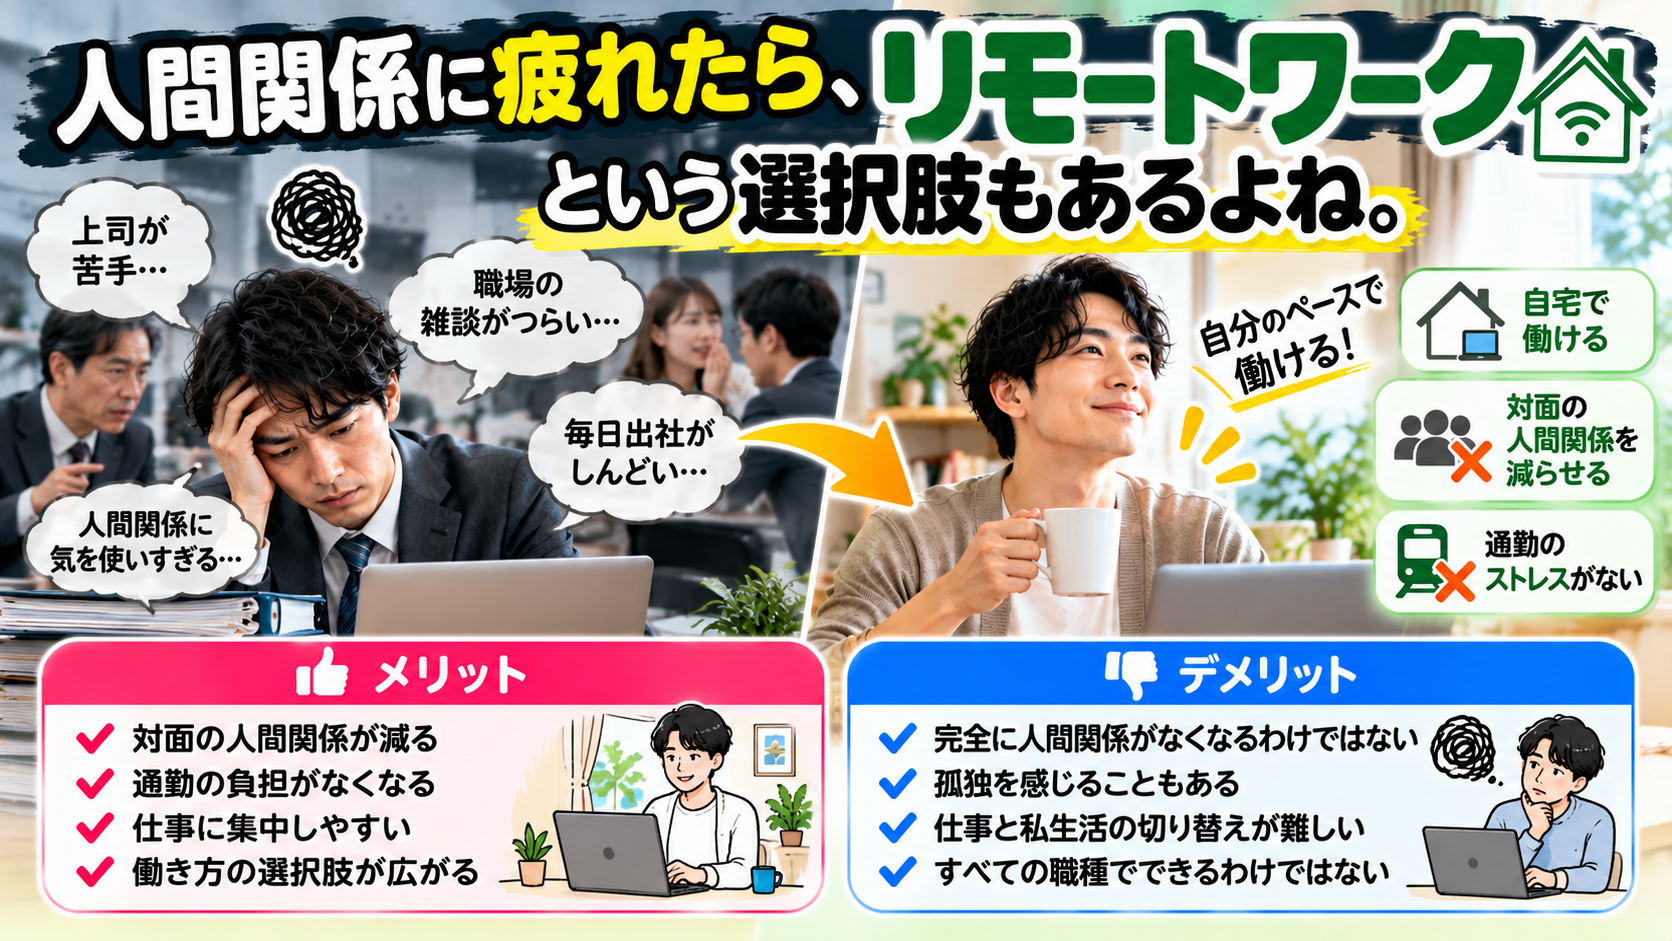
以前の「退職代行ラボ」で紹介したように、
人間関係が主な負担ならリモートワークという働き方が
選択肢になる人もいます。
退職代行を使う場合でも生活費の問題は変わらない
「会社へ退職を伝えるのがつらい」
という場合には、退職代行を調べる人もいるでしょう。
しかし、
退職代行を使えば退職後のお金の問題まで解決するわけではありません。
退職代行は、退職に関する連絡等を担うサービスです。
利用前に、
- 退職後の生活費
- 健康保険
- 年金
- 税金
- 失業給付
- 次の仕事
などを可能な範囲で整理しておくことが大切です。
また、民間事業者・労働組合・弁護士など、
運営主体によって対応範囲が異なるため、
会社との交渉や法的問題がある場合には
誰へ依頼するかも確認する必要があります。
最後に|
「あと何か月生活できる?」
と「あと何か月働ける?」を両方考える
退職前に確認したい数字は、
「貯金はいくらある?」だけではありません。
もっと重要なのは、
「収入がなくても何か月生活できる?」
です。
そして、もう一つ。
「今の心身の状態で、あと何か月この仕事を続けられそう?」
という問いも無視できません。
一人暮らしなら、自分の最低生活費を中心に計算できます。
家族の生活を支える大黒柱なら、世帯全体の生活費、
配偶者の収入、住宅ローン、教育費などまで考える必要があります。
一方、仕事によって睡眠・食事・日常生活にまで強い影響が出ているなら、
「6か月分貯まるまで耐える」
という資金面だけの判断にはしないこと。
専門家や公的相談窓口へ相談し、
休暇や休職なども含めて考えてください。
お金を守ることも大切。心身を守ることも大切。
どちらか一方ではなく、
「生活を維持できる期間」と「仕事を続けられる状態」
の両方を見ながら、自分の次の行動を決めることが重要です。
コメント