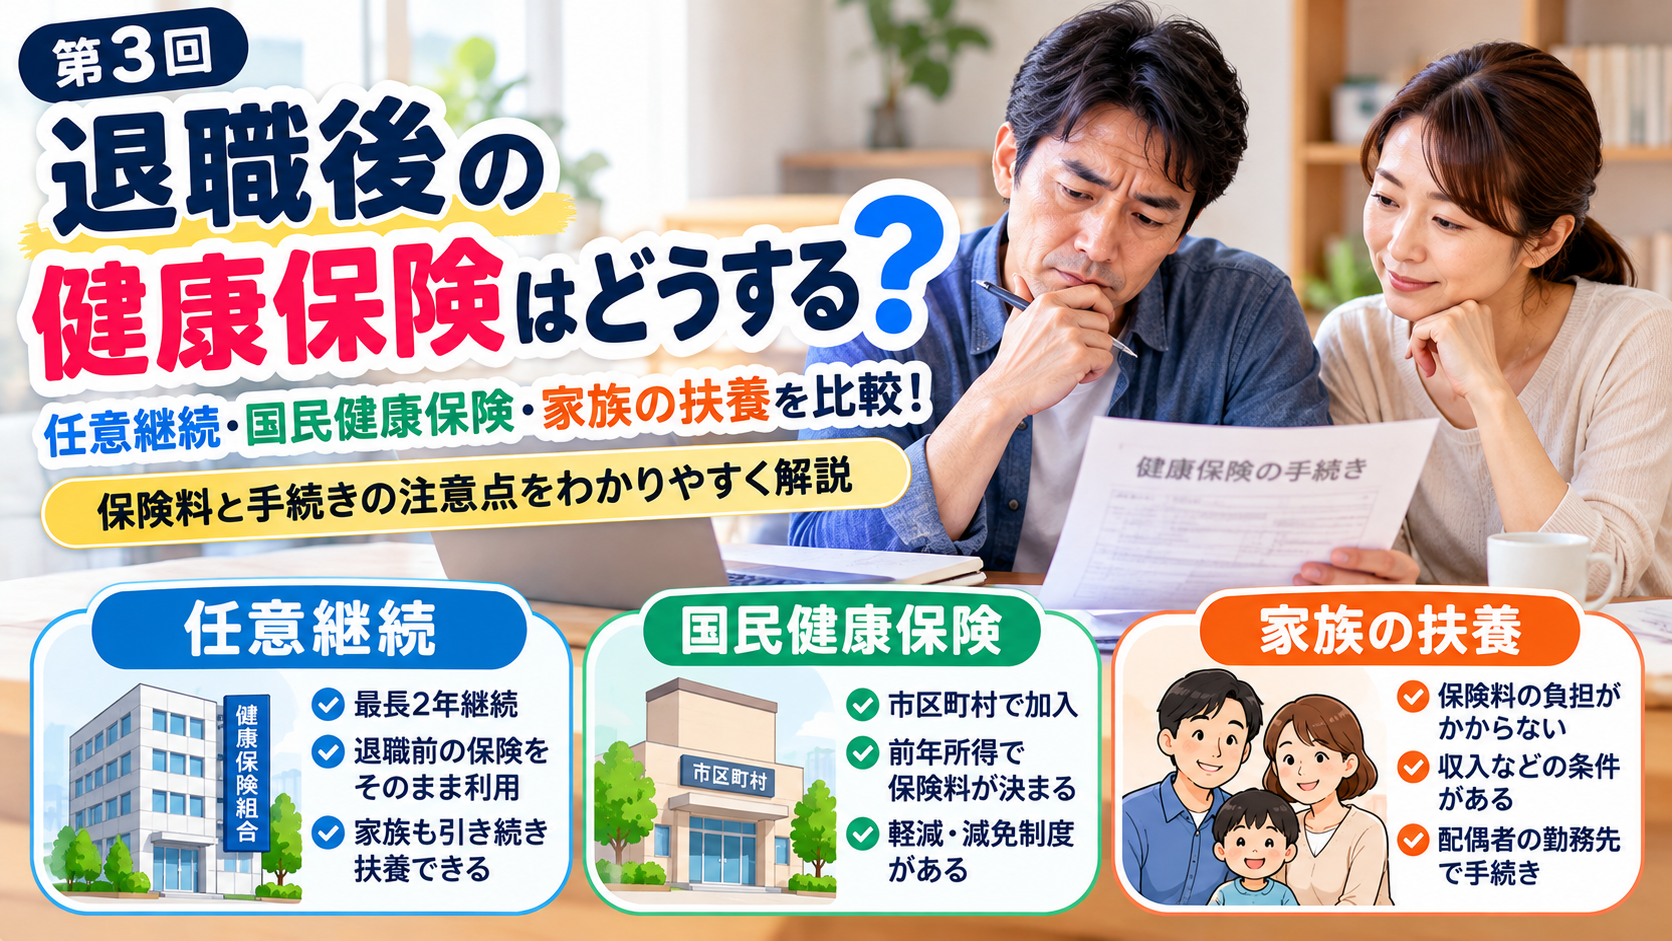
退職後の健康保険はどうすればいい?
任意継続・国民健康保険・家族の扶養の3つを比較。
保険料の違い、加入条件、手続き期限、失業保険受給中の扶養、
会社都合退職による軽減制度まで、退職前に知っておきたいポイントを解説します。
「会社を辞めたら、健康保険はどうなるのだろう?」
「退職後は収入がなくなるのに、
健康保険料を払い続けられるだろうか?」
「妻や夫の扶養に入れば、保険料はかからないの?」
退職を考えている人にとって、
失業保険や生活費と並んで気になるのが、
退職後の健康保険です。
会社員として働いている間は、
健康保険料が給与から天引きされているため、
保険料の負担をあまり意識していない人もいるかもしれません。
しかし、退職すると、
会社の健康保険の資格は原則として退職日の翌日に失われます。
その後は、別の健康保険に加入する必要があります。
主な選択肢は次の3つです。
- 退職前の健康保険を継続する「任意継続」
- 市区町村が運営する「国民健康保険」
- 配偶者などの勤務先の健康保険に入る「家族の扶養」
どれを選ぶかによって、毎月の保険料や手続きが変わります。
特に、退職後の生活費に余裕がない場合、
健康保険料の違いは家計に大きく影響します。
この記事では、3つの制度の違いをわかりやすく整理し、
退職後に困らないための準備を解説します。
※本記事は2026年10月時点の一般的な制度をもとにした解説です。
加入先の健康保険組合や自治体によって取り扱いが異なる場合があります。
退職すると会社の健康保険はどうなる?
健康保険は退職日の翌日に資格を失う
会社員が加入する健康保険は、原則として退職日の翌日に資格を失います。
例えば、10月31日に退職した場合、
会社の健康保険が使えるのは10月31日までです。
11月1日からは、任意継続や国民健康保険など、
新しい健康保険の資格が必要になります。
ここで注意したいのが、
保険証や資格確認書を持っているからといって、
退職後も以前の健康保険を使えるわけではないという点です。
資格喪失後に以前の健康保険で受診すると、
後日、保険者が負担した医療費の返還を求められることがあります。
退職後の健康保険は自動で切り替わらない
会社を退職すれば、
自動的に国民健康保険へ加入すると思っている人もいるかもしれません。
しかし、国民健康保険への加入や任意継続の申し込みには、
自分で手続きする必要があります。
退職後は、健康保険の空白期間をつくらないよう、
事前に加入先を決めておくことが大切です。
退職後の健康保険は3つから選ぶ
まずは、それぞれの特徴を比較してみましょう。
| 比較項目 | 任意継続 | 国民健康保険 | 家族の扶養 |
|---|---|---|---|
| 加入先 | 退職前の健康保険 | 住所地の市区町村 | 家族が加入する健康保険 |
| 主な条件 | 退職前に継続2か月以上加入など | 他の健康保険に加入していないことなど | 収入・生計維持などの条件 |
| 保険料 | 原則、本人が全額負担 | 前年所得や世帯構成などで決まる | 被扶養者本人の追加保険料は通常なし |
| 加入できる期間 | 原則最長2年 | 加入条件を満たす間 | 扶養条件を満たす間 |
| 手続き先 | 協会けんぽ・健康保険組合など | 市区町村 | 家族の勤務先など |
| 特に注意する期限 | 資格喪失日から20日以内 | 原則14日以内の届出 | 保険者の認定条件・届出期限を確認 |
※国民健康保険には、会社の健康保険のような「扶養」の仕組みはありません。
また、家族の扶養に入れるかどうかは加入先の保険者による審査があります。
任意継続とは?会社の健康保険を退職後も続ける方法
任意継続とは、会社を退職した後も、
一定の条件を満たせば、
それまで加入していた健康保険を継続できる制度です。
任意継続の加入条件
協会けんぽの場合、主な条件は次のとおりです。
- 退職日までに、健康保険の被保険者期間が継続して2か月以上あること
- 退職日の翌日から20日以内に申し込むこと
- 加入期間は原則として最長2年間
郵送申請の場合、協会けんぽでは期限内の到着が必要です。
任意継続のメリット
① 退職前の健康保険を引き続き利用できる
保険者が変わらないため、
制度を理解しやすいというメリットがあります。
ただし、傷病手当金や出産手当金については、
任意継続への加入によって新たに受給できるわけではありません。
在職中からの継続給付の条件を満たす場合などに限られます。
② 扶養家族がいても、人数分の保険料が追加されない
例えば、
会社員の夫が妻と子ども2人を扶養していた場合、
任意継続後も扶養の条件を満たせば、
家族3人分の保険料が個別に加算されるわけではありません。
そのため、扶養家族が多い世帯では、
国民健康保険より有利になる場合があります。
任意継続のデメリット
① 保険料が原則として全額自己負担になる
会社員時代は、健康保険料を会社と本人で分担していました。
しかし、任意継続では会社負担がなくなります。
協会けんぽの場合、
保険料は退職時の標準報酬月額などをもとに計算され、
上限も設けられています。
そのため、単純に給与明細の健康保険料が必ず2倍になるとは限りません。
② 退職後に収入が減っても、保険料が自動的に安くなるわけではない
任意継続の保険料は、
退職後の収入に連動して毎月下がる仕組みではありません。
退職後の家計を考える際には、
保険料を支払い続けられるか確認する必要があります。
任意継続は途中でやめられる?
現在は、本人が資格喪失を希望する旨を申し出ることで、
任意継続を途中でやめることができます。
ただし、
申出書が受理された日の属する月の翌月1日が資格喪失日となるなど、
手続き上のルールがあります。
保険料をわざと滞納して切り替えるのではなく、
正式な資格喪失の手続きを行いましょう。
国民健康保険とは?退職後に加入する人が多い制度
国民健康保険は、自営業者や退職者など、
勤務先の健康保険に加入していない人が利用する公的医療保険です。
国民健康保険の保険料はどう決まる?
国民健康保険料(税)は、主に次のような要素で決まります。
- 前年の所得
- 国民健康保険に加入する世帯員の人数
- 加入者の年齢
- 居住する市区町村の保険料率
- 所得に応じた軽減・減免制度の適用状況
そのため、退職して現在の収入がゼロでも、
前年の給与が高ければ国民健康保険料が高くなる場合があります。
国民健康保険のメリット
任意継続の加入条件を満たさない場合でも、
他の健康保険に加入していなければ、原則として加入できます。
また、所得が低い世帯に対する法定軽減や、
自治体独自の減免制度が設けられている場合があります。
国民健康保険のデメリット
国民健康保険には、
会社の健康保険のような被扶養者制度がありません。
例えば、
夫婦と子ども2人の世帯で全員が国民健康保険に加入する場合、
世帯の加入人数が保険料に影響します。
そのため、家族が多い場合は、任意継続との比較が重要になります。
会社都合退職なら保険料が軽減されることも
倒産や解雇などによる離職者、
一定の雇い止めや正当な理由のある自己都合離職者には、
国民健康保険料の軽減制度があります。
対象となる場合、
前年の給与所得を30%として保険料を算定します。
これは「保険料が必ず70%安くなる」という意味ではありません。
軽減対象となる離職理由や年齢などの条件があるため、
雇用保険受給資格者証などを確認し、自治体に相談しましょう。
家族の健康保険の扶養に入る方法
退職後、
配偶者などの家族が会社の健康保険に加入している場合、
条件を満たせば被扶養者になれる可能性があります。
家族の扶養に入るメリット
最大のメリットは、被扶養者本人について、
通常は健康保険料の追加負担が発生しないことです。
例えば、夫が退職し、
会社員の妻の健康保険の扶養に入れる場合、
夫本人の健康保険料負担を抑えられます。
ただし、
家族が国民健康保険に加入している場合は、
会社の健康保険のような扶養制度は利用できません。
扶養に入るための収入条件
一般的な基準は、
年間収入の見込みが130万円未満であることです。
60歳以上の人や一定の障害がある人は、
180万円未満が基準となる場合があります。
また、同居している場合は、
原則として扶養する人の収入の2分の1未満であることなど、
生計維持の条件もあります。
なお、2026年4月からは、
労働契約に基づく賃金で年間収入を判定する取り扱いが導入されています。
給与以外の収入がある場合などには注意が必要です。
失業保険をもらうと扶養に入れない?
ここは、退職後の健康保険で特に間違えやすいポイントです。
雇用保険の基本手当(いわゆる失業保険)は、
健康保険の扶養認定において収入に含まれます。
協会けんぽなどで一般的に用いられる130万円基準では、
60歳未満の人が基本手当日額3,612円以上を受給する場合、
受給期間中は扶養から外れる必要があります。
一方、基本手当の受給開始前など、
条件を満たす期間は扶養に入れる場合もあります。
退職後に失業保険を受給する予定がある人は、
扶養に入れる期間と、
受給開始後の健康保険を分けて考えることが大切です。
退職後の健康保険料はいくら?3つのケースで比較
実際にどの制度が有利になるかは、
退職前の給与、家族構成、前年所得、居住地などによって異なります。
次のケースを考えてみましょう。
ケース① 独身・40代・会社都合退職
会社都合退職で、国民健康保険料の軽減制度の対象になる場合、
国民健康保険が有利になる可能性があります。
任意継続の見積額と、
軽減適用後の国民健康保険料を比較しましょう。
ケース② 40代・配偶者と子ども2人を扶養している
任意継続では、扶養条件を満たす家族について追加の保険料が通常発生しません。
一方、国民健康保険は加入人数が保険料に影響します。
そのため、家族全員が国民健康保険に加入する場合は、
任意継続の方が安くなることもあります。
ケース③ 40代・配偶者が会社員・自己都合退職
配偶者の健康保険の扶養に入れるかを最初に確認する方法があります。
ただし、失業保険の受給額や今後の就労予定によって、
扶養の認定結果は変わります。
仮の保険料で比較してみよう
以下は制度の違いを理解するための仮定の金額です。
実際の保険料ではありません。
退職後の健康保険料・簡易比較
任意継続と国民健康保険の見積額を入力して比較できます。
国民健康保険の方が60,000円少ない見積もりです。
※入力した月額を期間分だけ掛ける単純比較です。国民健康保険の年度ごとの改定、年度途中の加入、介護保険料、軽減・減免、扶養条件などは反映しません。実際の金額は保険者・自治体へご確認ください。
退職後の健康保険はいつまでに手続きする?
退職後の健康保険には、手続きの期限があります。
特に任意継続は、
期限を過ぎると加入できなくなる可能性があるため注意しましょう。
任意継続:退職日の翌日から20日以内
加入していた協会けんぽや健康保険組合などへ申し込みます。
協会けんぽでは、電子申請または申出書による手続きができます。
国民健康保険:原則14日以内
住所地の市区町村で加入手続きを行います。
手続きが遅れても、
加入資格が生じた日までさかのぼって保険料が発生する場合があります。
家族の扶養:早めに家族の勤務先へ確認
家族の勤務先を通じて申請します。
必要書類や認定日、届出期限などは加入先に確認しましょう。
手続きに必要になる主な書類
制度によって異なりますが、次のような書類を求められることがあります。
- 健康保険資格喪失証明書
- 本人確認書類
- マイナンバーを確認できる書類
- 離職票や雇用保険受給資格者証
- 所得や収入を証明する書類
- 扶養する家族との関係を確認する書類
退職前に、
会社の人事・総務担当者へ資格喪失証明書の発行について
確認しておくと安心です。
退職する前に確認したい5つのこと
退職前の健康保険チェックリスト
□現在加入している健康保険の種類を確認する
□任意継続の保険料を問い合わせる
□市区町村で国民健康保険料を試算してもらう
□家族の扶養に入れるか勤務先へ確認する
□失業保険の受給予定と手続き期限を整理する
退職後の保険料だけでなく、
住民税、国民年金、家賃、食費なども合わせて確認しましょう。
なお、20歳以上60歳未満の配偶者が会社員などの扶養に入る場合、
国民年金の第3号被保険者に該当することがあります。
健康保険の扶養と年金の手続きは関連しますが、同じ制度ではありません。
退職後に厚生年金の加入資格を失い、
第3号被保険者にも該当しない場合は、国民年金の手続きも必要です。
よくある質問
Q1.退職後、健康保険に入らなくても大丈夫ですか?
日本では公的医療保険への加入が原則として必要です。
退職後、他の健康保険に加入しない場合は、
国民健康保険などへの加入手続きを行いましょう。
Q2.任意継続と国民健康保険では、どちらが安いですか?
人によって異なります。
退職前の標準報酬月額、前年所得、家族構成、居住地、
軽減制度の対象になるかどうかなどで変わります。
両方の見積額を比較することが大切です。
Q3.自己都合退職でも国民健康保険料は安くなりますか?
通常の自己都合退職では、
非自発的失業者向けの軽減制度の対象にならないことがあります。
ただし、
正当な理由のある自己都合離職として認められる場合や、
自治体独自の減免制度が利用できる場合もあります。
Q4.失業保険を受給する予定ですが、家族の扶養に入れますか?
基本手当の日額や受給期間によって異なります。
受給開始前は扶養に入れても、
受給開始後は扶養から外れる必要がある場合があります。
家族が加入する保険者へ事前に確認しましょう。
Q5.退職してすぐに再就職する場合はどうなりますか?
新しい勤務先で健康保険に加入する場合、
任意継続や国民健康保険が不要になることがあります。
ただし、
退職日と再就職先の資格取得日の間に空白期間がある場合は、
その期間の加入方法を確認する必要があります。
まとめ|退職後の健康保険は、辞める前に比較しておこう
退職後の健康保険には、
- 任意継続、
- 国民健康保険、
- 家族の扶養
という3つの主な選択肢があります。
それぞれの特徴を整理すると、次のようになります。
| こんな人 | 最初に検討したい制度 |
|---|---|
| 扶養家族が多い | 任意継続と国民健康保険を比較 |
| 会社都合退職などで軽減対象になる | 国民健康保険 |
| 配偶者が会社員で扶養条件を満たす | 家族の扶養 |
| 退職後の収入が大幅に減る | 国民健康保険の軽減・減免も確認 |
| 近いうちに再就職する | 加入の空白期間と必要な手続きを確認 |
会社を辞めること自体は、決して悪いことではありません。
しかし、退職した後も生活は続きます。
仕事の悩みが大きいときほど、
退職後の健康保険料や生活費まで考える余裕がなくなることもあるでしょう。
そんなときは、家族や信頼できる人、
必要に応じて専門家に相談しながら、
一つずつ準備を進めてください。
退職を決める前に、健康保険の選択肢と負担額を確認しておくこと。
それが、退職後の生活を守るための大切な一歩です。

コメント